 by KBZ Legal
Przedstawiciele KBZ Law & Tax w Śląskiej Radzie ds. Inwestycji Koreańskich
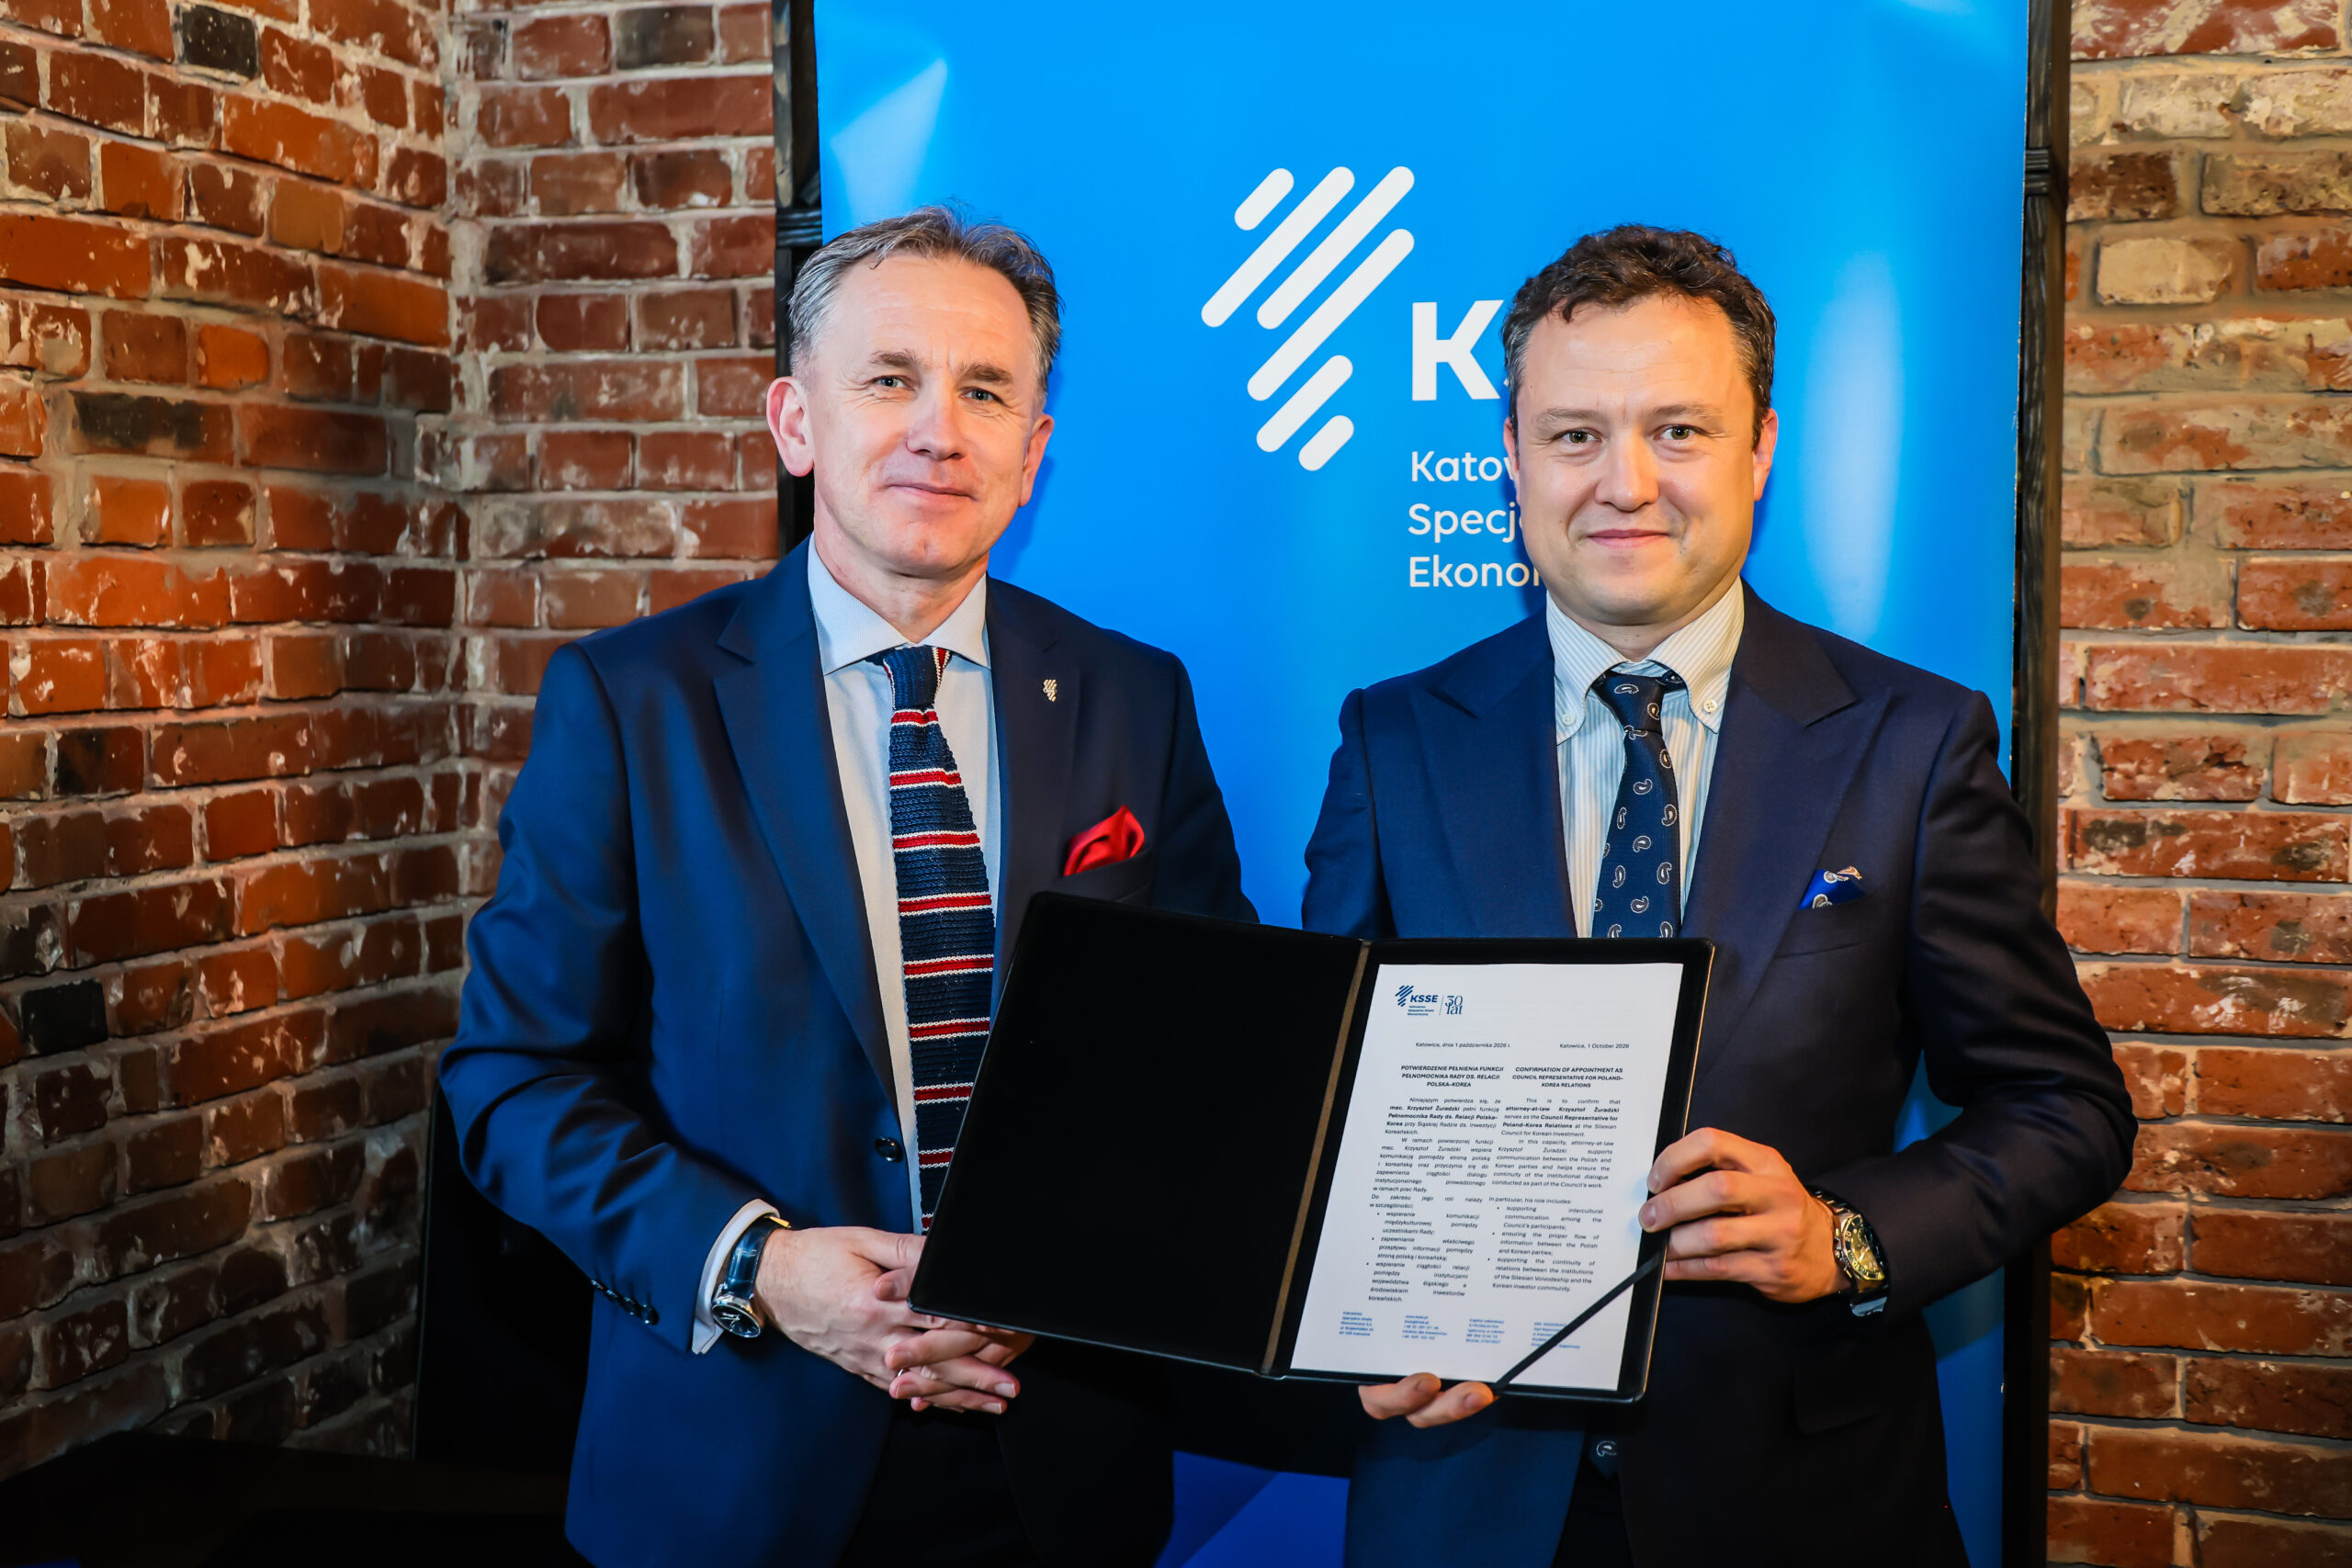
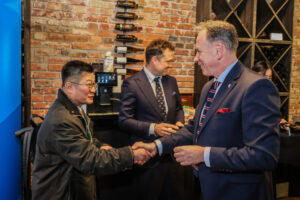
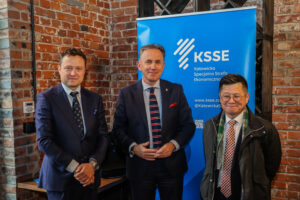
26 października 2026 r. w Katowicach odbyło się II posiedzenie Śląskiej Rady ds. Inwestycji Koreańskich, podczas którego przedstawicielom KBZ Law & Tax powierzono funkcje związane z rozwojem współpracy gospodarczej i instytucjonalnej pomiędzy Polską a Republiką Korei.
W ramach prac Rady:
- mec. Krzysztof Żuradzki, Partner Zarządzający KBZ Law & Tax, został powołany na Pełnomocnika Rady ds. Relacji Polska–Korea.
- dr Chang Il You, KBZ Korean Desk Advisor, został powołany na Specjalnego Doradcę ds. Relacji Polska–Korea.
Do ich zadań należy przede wszystkim wspieranie komunikacji pomiędzy stroną polską i koreańską, zapewnianie sprawnego przepływu informacji oraz wzmacnianie długofalowych relacji pomiędzy instytucjami województwa śląskiego a środowiskiem koreańskich inwestorów.
Powierzenie tych funkcji przedstawicielom kancelarii stanowi kolejny etap zaangażowania KBZ Law & Tax w rozwój polsko-koreańskiej współpracy gospodarczej i instytucjonalnej.
Śląska Rada ds. Inwestycji Koreańskich – platforma współpracy i dialogu
Śląska Rada ds. Inwestycji Koreańskich powstała z inicjatywy Katowickiej Specjalnej Strefy Ekonomicznej S.A. (KSSE) jako platforma dialogu pomiędzy instytucjami publicznymi, organizacjami gospodarczymi, środowiskiem naukowym oraz koreańskimi przedsiębiorstwami prowadzącymi działalność w regionie.
Województwo śląskie jest jednym z najważniejszych ośrodków koreańskich inwestycji w Polsce. Obecność przedsiębiorstw z Republiki Korei przyczynia się do rozwoju nowoczesnego przemysłu, transferu technologii, tworzenia miejsc pracy oraz wzmacniania potencjału gospodarczego regionu.
Głównym celem Rady jest wspieranie zarówno nowych inwestycji, jak i przedsiębiorstw koreańskich już działających na Śląsku.
Do najważniejszych obszarów jej działalności należą:
- tworzenie stałego kanału komunikacji pomiędzy koreańskimi inwestorami a instytucjami regionu,
- identyfikowanie barier prawnych, administracyjnych i organizacyjnych związanych z realizacją inwestycji,
- usprawnianie współpracy pomiędzy przedsiębiorcami a administracją publiczną,
- wymiana doświadczeń i dobrych praktyk,
- opracowywanie rekomendacji służących poprawie warunków prowadzenia działalności gospodarczej,
- budowanie długofalowych relacji gospodarczych pomiędzy województwem śląskim a Republiką Korei.
Rada ma charakter konsultacyjno-doradczy i stanowi uzupełnienie istniejących mechanizmów wsparcia inwestorów. Jej zadaniem jest przede wszystkim identyfikowanie zagadnień o charakterze systemowym oraz wspieranie dialogu i koordynacji działań pomiędzy właściwymi instytucjami.
W pracach Rady uczestniczą przedstawiciele administracji rządowej i samorządowej, Katowickiej Specjalnej Strefy Ekonomicznej, instytucji otoczenia biznesu, uczelni wyższych oraz strony koreańskiej, w tym Ambasady Republiki Korei, KOTRA, KITA i organizacji reprezentujących koreańskich przedsiębiorców.
KBZ Korean Desk – doświadczenie we współpracy polsko-koreańskiej
Zaangażowanie przedstawicieli KBZ Law & Tax w prace Rady jest kontynuacją działań realizowanych przez kancelarię w ramach KBZ Korean Desk, którego celem jest kompleksowe wspieranie koreańskich przedsiębiorstw prowadzących działalność gospodarczą w Polsce.
Zespół Korean Desk zapewnia doradztwo prawne i podatkowe na różnych etapach realizacji inwestycji – od planowania wejścia na polski rynek, przez tworzenie struktur organizacyjnych i realizację projektów inwestycyjnych, po bieżącą obsługę działalności gospodarczej.
Do kluczowych obszarów wsparcia należą m.in. prawo spółek, prawo pracy, podatki, kwestie regulacyjne, legalizacja pobytu i pracy cudzoziemców oraz obsługa projektów inwestycyjnych.
Udział przedstawicieli KBZ Law & Tax w pracach Śląskiej Rady ds. Inwestycji Koreańskich pozwala wykorzystać doświadczenie kancelarii również na poziomie współpracy instytucjonalnej, wspierając dialog pomiędzy administracją publiczną a środowiskiem koreańskich inwestorów.
Inicjatywa ta wpisuje się w długofalowe działania kancelarii na rzecz rozwoju relacji gospodarczych pomiędzy Polską a Republiką Korei.
 by KBZ Legal
CBAM 2026/2027 – nowe obowiązki importerów. Co należy wiedzieć?
Od 2026 roku importerzy określonych towarów spoza Unii Europejskiej muszą mierzyć się z nowymi obowiązkami wynikającymi z mechanizmu CBAM (Carbon Border Adjustment Mechanism). Regulacje dotyczą m.in. importu wyrobów stalowych i aluminiowych, cementu, nawozów, wodoru oraz energii elektrycznej.
Jedną z kluczowych kwestii jest roczny próg 50 ton, którego przekroczenie wiąże się z dodatkowymi obowiązkami, w tym koniecznością uzyskania statusu upoważnionego zgłaszającego CBAM.
Co oznacza CBAM dla przedsiębiorców?
Przedsiębiorcy powinni przede wszystkim zweryfikować kody CN importowanych towarów i ustalić, czy podlegają one mechanizmowi CBAM. Istotne jest również bieżące monitorowanie łącznej masy importu oraz odpowiednio wczesne przygotowanie do nowych wymogów.
Rok 2027 przyniesie pierwsze roczne rozliczenie CBAM za import dokonany w 2026 roku. Do 30 września 2027 r. upoważnieni zgłaszający będą zobowiązani do złożenia pierwszej deklaracji CBAM i umorzenia odpowiedniej liczby certyfikatów.
Jak przygotować firmę do nowych obowiązków?
W najnowszym informatorze eksperci KBZ Law & Tax wyjaśniają:
- które towary są objęte CBAM,
- jak obliczany jest próg 50 ton,
- kiedy należy uzyskać status upoważnionego zgłaszającego,
- jakie terminy i obowiązki finansowe obowiązują w 2027 roku,
- jakie działania przedsiębiorcy powinni podjąć już teraz.
Zachęcamy do pobrania informatora „CBAM 2026_2027”.
KBZ Law & Tax wspiera przedsiębiorców w zakresie CBAM compliance, w tym weryfikacji obowiązków regulacyjnych, przygotowania procedur wewnętrznych, uzyskiwania statusu upoważnionego zgłaszającego oraz bieżącego doradztwa prawnego. W razie pytań, zapraszamy do kontaktu
Anna Baranowska
Senior Counsel | Radca Prawny
 by KBZ Legal
TAX ALERT | Zmiana urzędu skarbowego od 2027 r. – termin upływa już dziś, 15 października 2026
Od 1 stycznia 2027 r. część przedsiębiorców będzie zobowiązana do rozliczania się w wyspecjalizowanych urzędach skarbowych. O zmianie decyduje wysokość przychodów netto ze sprzedaży osiągniętych w 2025 r. Podmioty, których dotyczy zmiana właściwości urzędu, powinny złożyć odpowiednie zawiadomienie do 15 października 2026 r.
Kogo dotyczą zmiany urzędu skarbowego?
W przypadku podmiotów, których rok podatkowy pokrywa się z kalendarzowym, o właściwości urzędu skarbowego od 2027 r. decyduje przychód netto ze sprzedaży za 2025 r.
Obowiązują następujące progi:
- Od 3 mln euro (12 680 100 zł) – właściwy będzie regionalny wyspecjalizowany urząd skarbowy.
- Powyżej 100 mln euro (422 670 000 zł) – właściwy będzie Pierwszy Mazowiecki Urząd Skarbowy w Warszawie.
Progi te dotyczą przede wszystkim osób prawnych oraz jednostek organizacyjnych niemających osobowości prawnej. Niektóre kategorie podmiotów podlegają odrębnym zasadom.
Termin na zawiadomienie – 15 października 2026 r.
Podmioty, których dotyczy zmiana właściwości urzędu skarbowego, mają obowiązek zawiadomić o tym dotychczas właściwego naczelnika urzędu skarbowego.
Obowiązek ten obejmuje nie tylko przedsiębiorców przekraczających wskazane progi przychodowe, ale również podmioty, które w wyniku spadku przychodów przez dwa kolejne lata podatkowe przestają spełniać kryteria obsługi przez wyspecjalizowany urząd.
Co istotne, zmiana właściwości następuje z mocy prawa, niezależnie od złożenia zawiadomienia.
Jak ustalić właściwy próg?
Podstawą jest przychód netto ze sprzedaży towarów, wyrobów i usług, ustalany przede wszystkim na podstawie sprawozdania finansowego.
Dla roku podatkowego zgodnego z kalendarzowym zastosowanie ma średni kurs euro NBP z 31 grudnia 2025 r., wynoszący 4,2267 zł.
Co zmieni się od 1 stycznia 2027 r.?
Zmiana właściwości urzędu skarbowego oznacza konieczność kierowania deklaracji, zeznań i korekt do nowego organu podatkowego, również w odniesieniu do wcześniejszych okresów rozliczeniowych.
Przedsiębiorcy powinni zatem zweryfikować właściwość urzędu oraz odpowiednio przygotować swoje procesy księgowe i podatkowe.
Wsparcie KBZ Law & Tax
Eksperci KBZ Law & Tax wspierają przedsiębiorców w analizie progów przychodowych, ustaleniu właściwego urzędu skarbowego oraz przygotowaniu wymaganych zawiadomień.
W przypadku wątpliwości dotyczących nowych obowiązków zachęcamy do kontaktu z naszym zespołem podatkowym.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
 by KBZ Legal
Środy z TP | 18 dni do Local File | Co z Master File?
W ramach kolejnej odsłony cyklu „Środy z TP” przyglądamy się obowiązkom związanym z Master File, czyli grupową dokumentacją cen transferowych.
Master File przedstawia działalność całej grupy kapitałowej, w tym jej główne łańcuchy wartości, istotne wartości niematerialne oraz zasady finansowania.
Choć dokument często przygotowywany jest przez centralę grupy, polska spółka objęta obowiązkiem dokumentacyjnym odpowiada za jego zgodność z polskimi przepisami oraz dotrzymanie ustawowego terminu.
Kiedy Master File jest obowiązkowy?
Obowiązek powstaje przy łącznym spełnieniu trzech warunków:
-
Spółka jest zobowiązana do sporządzenia Local File.
-
Jej sprawozdanie finansowe jest objęte konsolidacją metodą pełną lub proporcjonalną.
-
Skonsolidowane przychody grupy za poprzedni rok obrotowy przekroczyły 200 mln zł lub równowartość tej kwoty.
Na co zwrócić uwagę przy Master File?
Master File otrzymany od zagranicznej centrali powinien dotyczyć właściwego roku i spełniać polskie wymogi dokumentacyjne. Dopuszczalne jest wykorzystanie dokumentu w języku angielskim, jednak na żądanie organu konieczne może być przedstawienie polskiej wersji w ciągu 30 dni.
Dla podatników, których rok podatkowy pokrywa się z kalendarzowym, termin dołączenia Master File za 2025 r. do Local File upływa 31 grudnia 2026 r.
W najnowszym informatorze eksperci KBZ Law & Tax – Agnieszka Plucińska i Jakub Włosek-Buczyński – wyjaśniają, jak zweryfikować obowiązek dokumentacyjny i przygotować się do terminu.
Zapraszamy do zapoznania się z kolejnym wydaniem „Środy z TP”.
W przypadku pytań lub potrzeby weryfikacji dokumentacji cen transferowych zapraszamy do kontaktu z naszym zespołem.
Agnieszka Plucińska
Partner | Doradca Podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca Podatkowy
 by KBZ Legal
KBZ HR Academy | Mobbing i nierówne traktowanie w zatrudnieniu | 22 października 2026
Szanowni Państwo,
Serdecznie zapraszamy na kolejne bezpłatne szkolenie online w ramach KBZ HR Academy, poświęcone zmianom w przepisach dotyczących mobbingu i nierównego traktowania oraz praktycznym wyzwaniom, przed którymi stoją pracodawcy i działy HR.
Mobbing i nierówne traktowanie w zatrudnieniu – co zmieniają nowe przepisy oraz jak powinien przygotować się dział HR?
Termin: 22 października 2026 r., godz. 10:00
Forma: online
Czas trwania: maksymalnie 60 minut
Rejestracja i dostęp do webinaru: https://webinar.getresponse.com/JrMv3/KBZHRACADEMYMOBBING/
Zmieniające się regulacje wymagają od pracodawców ponownego przyjrzenia się wewnętrznym procedurom oraz sposobom zapobiegania niepożądanym zachowaniom i reagowania na zgłoszenia pracowników.
Podczas szkolenia omówimy najważniejsze projektowane zmiany, ich wpływ na obowiązki pracodawców oraz praktyczne rozwiązania, które warto wdrożyć lub zaktualizować w organizacji.
Agenda szkolenia
1. Nowe przepisy – co się zmienia i od kiedy?
- Najważniejsze projektowane zmiany i harmonogram ich wejścia w życie.
2. Mobbing po zmianach
- Nowa definicja mobbingu i jego przejawy.
- Zachowania incydentalne – czy jednorazowe zachowanie może mieć znaczenie?
- Mobbing a uzasadniona krytyka, egzekwowanie obowiązków i konflikt w miejscu pracy.
- Kto może być sprawcą mobbingu – czy również podwładny?
- Podżeganie i nakazywanie zachowań o charakterze mobbingowym.
- Znaczenie intencji sprawcy i skutków mobbingu dla pracownika.
- Obowiązek przeciwdziałania mobbingowi oraz naruszaniu godności i innych dóbr osobistych pracownika.
- Odpowiedzialność pracodawcy i możliwość dochodzenia roszczeń regresowych wobec sprawcy mobbingu.
- Rodzaje i wysokość roszczeń przysługujących pracownikowi.
- Spory sądowe po zmianach – właściwość sądu, stosowanie nowych przepisów do wcześniejszych zdarzeń i praktyczne kwestie procesowe.
3. Nierówne traktowanie w zatrudnieniu – najważniejsze zmiany
- Nowe formy dyskryminacji – przez założenie i przez skojarzenie.
- Molestowanie i inne zachowania naruszające zasadę równego traktowania.
- Roszczenia pracowników w przypadku dyskryminacji.
- Udowodnienie a uprawdopodobnienie nierównego traktowania.
- Ochrona przed działaniami odwetowymi.
4. Jak powinna wyglądać skuteczna procedura przeciwdziałania mobbingowi i dyskryminacji?
- Od działań prewencyjnych, przez przyjmowanie i rozpatrywanie zgłoszeń, aż po zakończenie postępowania i działania następcze.
- Rola HR w zapobieganiu mobbingowi i dyskryminacji oraz reagowaniu na zgłoszenia.
5. Najczęstsze błędy pracodawców
- Błędy popełniane przy reagowaniu na zgłoszenia i prowadzeniu postępowań wyjaśniających.
Prowadząca
dr Aneta Żuradzka
Senior Counsel | Radca prawny
Udział w szkoleniach jest bezpłatny. Obowiązuje wcześniejsza rejestracja. Szczegółowe informacje o całym cyklu, program poszczególnych spotkań oraz formularze rejestracyjne dostępne są na stronie KBZ HR Academy.
PROGRAM I REJESTRACJA – KBZ HR ACADEMY
Zapraszamy do udziału w całym cyklu – każde spotkanie poświęcamy innemu, aktualnemu wyzwaniu HR, łącząc najważniejsze zmiany prawne z praktycznymi rekomendacjami dla pracodawców.
 by KBZ Legal
ŚRODY z TP | 25 dni do Local File
Czy dokumentację cen transferowych z poprzedniego roku wystarczy skopiować i uzupełnić o nowe dane?
Niekoniecznie. Przygotowanie Local File za 2025 r. wymaga sprawdzenia, czy dotychczasowe opisy, warunki transakcji i dane finansowe nadal odpowiadają rzeczywistości.
W kolejnym wydaniu cyklu „Środy z TP” eksperci KBZ Law & Tax wskazują:
- które elementy dokumentacji wymagają corocznej weryfikacji,
- kiedy konieczna jest aktualizacja analizy porównawczej,
- dlaczego Local File musi być spójny z informacją TPR,
- jakie dane warto uzgodnić z działem finansowym przed zakończeniem prac.
Termin przygotowania Local File za 2025 r. upływa 2 listopada 2026 r. – dla podatników, których rok podatkowy pokrywa się z kalendarzowym.
ŚRODY Z TP
Jeżeli potrzebują Państwo wsparcia w przygotowaniu, aktualizacji lub niezależnej weryfikacji dokumentacji cen transferowych, zapraszamy do kontaktu z naszymi ekspertami:
Agnieszka Plucińska
Partner | Doradca Podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca Podatkowy
 by Dominika Dudek
TAX ALERT | Projekty zmian podatkowych na 2027: PIT, ryczałt, CIT i fundacje rodzinne
Część podatników rozliczających się według skali PIT może zapłacić mniej. Jednocześnie dla przedsiębiorców, którzy utracą prawo do ryczałtu, niektórych podatników CIT oraz fundacji rodzinnych proponowane rozwiązania mogą oznaczać wzrost obciążeń. Dwa rządowe projekty przewidują m.in. obniżenie limitu przychodów uprawniającego do ryczałtu, wprowadzenie 22% stawki CIT dla określonych podatników oraz podwyższenie opodatkowania świadczeń wypłacanych przez fundacje rodzinne. Zmiany warto uwzględnić w planowaniu finansowym na 2027 r. Są to nadal projekty, dlatego ich treść i terminy wejścia w życie mogą się zmienić.
PIT: trzy przedziały skali i wyższa danina solidarnościowa
Projekt zastępuje obecny próg 120 tys. zł dwoma progami: 130 tys. i 150 tys. zł. Proponowana skala podatkowa ma wyglądać następująco:
| Roczna podstawa obliczenia PIT | Podatek według projektu |
| Do 130 000 zł | 12% minus 3600 zł |
| Ponad 130 000 zł do 150 000 zł | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
| Ponad 150 000 zł | 16 800 zł + 32% nadwyżki ponad 150 000 zł |
Kwota wolna od podatku pozostaje na poziomie 30 tys. zł. Przy założeniu braku innych zmian w rozliczeniu nowa skala może obniżyć roczny PIT maksymalnie o 3600 zł w przypadku rozliczenia indywidualnego. Roczny limit 50-procentowych kosztów uzyskania przychodów dla twórców ma wzrosnąć do 130 tys. zł.
Jednocześnie stawka daniny solidarnościowej ma wzrosnąć z 4% do 5% w odniesieniu do nadwyżki ponad 1 mln zł dochodów uwzględnianych w jej podstawie. Podwyższona stawka miałaby zostać zastosowana po raz pierwszy do daniny solidarnościowej należnej za 2027 r., płatnej do 2 maja 2028 r.
Ryczałt: o rozliczeniu w 2027 r. zdecydują przychody z 2026 r.
Limit przychodów uprawniających do ryczałtu od przychodów ewidencjonowanych z działalności gospodarczej ma spaść z 2 mln do 250 tys. euro. O prawie do ryczałtu w 2027 r. zdecydują przychody osiągnięte w 2026 r. Utrata prawa do tej formy opodatkowania może wpłynąć również na wysokość składki zdrowotnej, sposób prowadzenia ewidencji oraz zakres obowiązków rozliczeniowych.
Dodatkowo część przychodów z działalności gospodarczej przekraczająca w danym roku równowartość 300 tys. euro ma podlegać opodatkowaniu stawką 17%.
CIT: stawka 22% także dla części mniejszych spółek
Wyższa stawka ma objąć podatników, których przychody w poprzednim roku podatkowym przekroczyły 50 mln euro, oraz jednostki należące do grup objętych ustawą o opodatkowaniu wyrównawczym. W przypadku tych drugich własne przychody poniżej 50 mln euro nie wyłączą zastosowania nowych regulacji. Ryzyko dotyczy również spółek korzystających obecnie ze stawki CIT w wysokości 9%. W przypadku banków i SKOK-ów pierwszeństwo mają znajdować właściwe dla nich szczególne zasady opodatkowania.
Niektóre spółki uczestniczące w połączeniach, podziałach lub aportach mają płacić 22% CIT od dochodów z działalności opodatkowanej na zasadach ogólnych. Wyższa stawka ma obowiązywać w roku podatkowym, w którym przeprowadzono transakcję, oraz w dwóch kolejnych latach podatkowych.
W przypadku podatników, dla których uproszczone zaliczki są obliczane na podstawie podatku według stawki 19%, przejście na stawkę 22% oznaczałoby ich wzrost o ok. 15,8%.
Fundacje rodzinne: wyższe opodatkowanie świadczeń i ograniczenie zwolnień
Stawka podatku należnego od fundacji z tytułu świadczeń dla beneficjentów, ukrytych zysków oraz mienia wydawanego w związku z rozwiązaniem fundacji ma wzrosnąć z 15% do 19%. Projekt nie przewiduje zachowania niższej stawki w odniesieniu do przyszłych wypłat finansowanych ze środków zgromadzonych wcześniej.
Sprzedaż majątku wniesionego do fundacji albo przekazanego jej nieodpłatnie przed upływem dwuletniego okresu, liczonego od końca roku, w którym fundacja otrzymała ten majątek, ma skutkować utratą zwolnienia z CIT. Ograniczenie ma objąć nowe wniesienia, począwszy od roku podatkowego rozpoczynającego się po 31 grudnia 2026 r. Przewidziano wyjątek, gdy zbycie składników majątkowych następuje na skutek nakazu organu władzy publicznej.
Zwolnienie podatkowe dotyczące najmu nieruchomości ma pozostać dostępne wyłącznie w przypadku bezpośredniego wynajmu przez fundację na cele mieszkaniowe. Projekt przewiduje również objęcie fundacji przepisami o zagranicznych jednostkach kontrolowanych oraz podatkiem od niezrealizowanych zysków w przypadku określonych transferów zagranicznych.
Korzystną zmianą ma być rozszerzenie zwolnienia z PIT na zstępnych rodzeństwa fundatora oraz zstępnych pasierba fundatora, z zachowaniem ustawowej proporcji mienia.
Kiedy zmiany mogą wejść w życie?
Zgodnie z projektami zasadnicza część zmian ma wejść w życie 1 stycznia 2027 r.:
- zmiany w CIT mają dotyczyć lat podatkowych rozpoczynających się po 31 grudnia 2026 r.,
- wejście w życie korzystniejszej skali PIT uzależniono od wejścia w życie wskazanych zmian w CIT oraz limitu przychodów uprawniającego do ryczałtu.
Dla fundacji przewidziano też czasową preferencję przy zwrocie określonych nieruchomości poprzednim właścicielom: zasadniczo do końca 2027 r.
Co warto zrobić teraz?
Już teraz należy przeanalizować, jak projektowane rozwiązania mogą wpłynąć na rozliczenia podatkowe w 2027 r. Analiza powinna uwzględniać poziom przychodów, powiązania w grupie kapitałowej oraz konieczne zmiany w systemach księgowych i płacowych. W przypadku fundacji rodzinnych szczególnej uwagi wymagają planowane świadczenia, umowy najmu oraz harmonogram inwestycji i zbywania majątku.
Na obecnym etapie kluczowe jest oszacowanie potencjalnych skutków finansowych i przygotowanie alternatywnych scenariuszy działania. Należy przy tym pamiętać, że ostateczny kształt regulacji oraz termin ich wejścia w życie mogą jeszcze ulec zmianie. Możemy pomóc Państwu ocenić wpływ projektowanych zmian na działalność, porównać dostępne warianty rozliczeń oraz zaplanować kolejne działania.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy