 by Dominika Dudek
TAX ALERT | Projekty zmian podatkowych na 2027: PIT, ryczałt, CIT i fundacje rodzinne
Część podatników rozliczających się według skali PIT może zapłacić mniej. Jednocześnie dla przedsiębiorców, którzy utracą prawo do ryczałtu, niektórych podatników CIT oraz fundacji rodzinnych proponowane rozwiązania mogą oznaczać wzrost obciążeń. Dwa rządowe projekty przewidują m.in. obniżenie limitu przychodów uprawniającego do ryczałtu, wprowadzenie 22% stawki CIT dla określonych podatników oraz podwyższenie opodatkowania świadczeń wypłacanych przez fundacje rodzinne. Zmiany warto uwzględnić w planowaniu finansowym na 2027 r. Są to nadal projekty, dlatego ich treść i terminy wejścia w życie mogą się zmienić.
PIT: trzy przedziały skali i wyższa danina solidarnościowa
Projekt zastępuje obecny próg 120 tys. zł dwoma progami: 130 tys. i 150 tys. zł. Proponowana skala podatkowa ma wyglądać następująco:
| Roczna podstawa obliczenia PIT | Podatek według projektu |
| Do 130 000 zł | 12% minus 3600 zł |
| Ponad 130 000 zł do 150 000 zł | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
| Ponad 150 000 zł | 16 800 zł + 32% nadwyżki ponad 150 000 zł |
Kwota wolna od podatku pozostaje na poziomie 30 tys. zł. Przy założeniu braku innych zmian w rozliczeniu nowa skala może obniżyć roczny PIT maksymalnie o 3600 zł w przypadku rozliczenia indywidualnego. Roczny limit 50-procentowych kosztów uzyskania przychodów dla twórców ma wzrosnąć do 130 tys. zł.
Jednocześnie stawka daniny solidarnościowej ma wzrosnąć z 4% do 5% w odniesieniu do nadwyżki ponad 1 mln zł dochodów uwzględnianych w jej podstawie. Podwyższona stawka miałaby zostać zastosowana po raz pierwszy do daniny solidarnościowej należnej za 2027 r., płatnej do 2 maja 2028 r.
Ryczałt: o rozliczeniu w 2027 r. zdecydują przychody z 2026 r.
Limit przychodów uprawniających do ryczałtu od przychodów ewidencjonowanych z działalności gospodarczej ma spaść z 2 mln do 250 tys. euro. O prawie do ryczałtu w 2027 r. zdecydują przychody osiągnięte w 2026 r. Utrata prawa do tej formy opodatkowania może wpłynąć również na wysokość składki zdrowotnej, sposób prowadzenia ewidencji oraz zakres obowiązków rozliczeniowych.
Dodatkowo część przychodów z działalności gospodarczej przekraczająca w danym roku równowartość 300 tys. euro ma podlegać opodatkowaniu stawką 17%.
CIT: stawka 22% także dla części mniejszych spółek
Wyższa stawka ma objąć podatników, których przychody w poprzednim roku podatkowym przekroczyły 50 mln euro, oraz jednostki należące do grup objętych ustawą o opodatkowaniu wyrównawczym. W przypadku tych drugich własne przychody poniżej 50 mln euro nie wyłączą zastosowania nowych regulacji. Ryzyko dotyczy również spółek korzystających obecnie ze stawki CIT w wysokości 9%. W przypadku banków i SKOK-ów pierwszeństwo mają znajdować właściwe dla nich szczególne zasady opodatkowania.
Niektóre spółki uczestniczące w połączeniach, podziałach lub aportach mają płacić 22% CIT od dochodów z działalności opodatkowanej na zasadach ogólnych. Wyższa stawka ma obowiązywać w roku podatkowym, w którym przeprowadzono transakcję, oraz w dwóch kolejnych latach podatkowych.
W przypadku podatników, dla których uproszczone zaliczki są obliczane na podstawie podatku według stawki 19%, przejście na stawkę 22% oznaczałoby ich wzrost o ok. 15,8%.
Fundacje rodzinne: wyższe opodatkowanie świadczeń i ograniczenie zwolnień
Stawka podatku należnego od fundacji z tytułu świadczeń dla beneficjentów, ukrytych zysków oraz mienia wydawanego w związku z rozwiązaniem fundacji ma wzrosnąć z 15% do 19%. Projekt nie przewiduje zachowania niższej stawki w odniesieniu do przyszłych wypłat finansowanych ze środków zgromadzonych wcześniej.
Sprzedaż majątku wniesionego do fundacji albo przekazanego jej nieodpłatnie przed upływem dwuletniego okresu, liczonego od końca roku, w którym fundacja otrzymała ten majątek, ma skutkować utratą zwolnienia z CIT. Ograniczenie ma objąć nowe wniesienia, począwszy od roku podatkowego rozpoczynającego się po 31 grudnia 2026 r. Przewidziano wyjątek, gdy zbycie składników majątkowych następuje na skutek nakazu organu władzy publicznej.
Zwolnienie podatkowe dotyczące najmu nieruchomości ma pozostać dostępne wyłącznie w przypadku bezpośredniego wynajmu przez fundację na cele mieszkaniowe. Projekt przewiduje również objęcie fundacji przepisami o zagranicznych jednostkach kontrolowanych oraz podatkiem od niezrealizowanych zysków w przypadku określonych transferów zagranicznych.
Korzystną zmianą ma być rozszerzenie zwolnienia z PIT na zstępnych rodzeństwa fundatora oraz zstępnych pasierba fundatora, z zachowaniem ustawowej proporcji mienia.
Kiedy zmiany mogą wejść w życie?
Zgodnie z projektami zasadnicza część zmian ma wejść w życie 1 stycznia 2027 r.:
- zmiany w CIT mają dotyczyć lat podatkowych rozpoczynających się po 31 grudnia 2026 r.,
- wejście w życie korzystniejszej skali PIT uzależniono od wejścia w życie wskazanych zmian w CIT oraz limitu przychodów uprawniającego do ryczałtu.
Dla fundacji przewidziano też czasową preferencję przy zwrocie określonych nieruchomości poprzednim właścicielom: zasadniczo do końca 2027 r.
Co warto zrobić teraz?
Już teraz należy przeanalizować, jak projektowane rozwiązania mogą wpłynąć na rozliczenia podatkowe w 2027 r. Analiza powinna uwzględniać poziom przychodów, powiązania w grupie kapitałowej oraz konieczne zmiany w systemach księgowych i płacowych. W przypadku fundacji rodzinnych szczególnej uwagi wymagają planowane świadczenia, umowy najmu oraz harmonogram inwestycji i zbywania majątku.
Na obecnym etapie kluczowe jest oszacowanie potencjalnych skutków finansowych i przygotowanie alternatywnych scenariuszy działania. Należy przy tym pamiętać, że ostateczny kształt regulacji oraz termin ich wejścia w życie mogą jeszcze ulec zmianie. Możemy pomóc Państwu ocenić wpływ projektowanych zmian na działalność, porównać dostępne warianty rozliczeń oraz zaplanować kolejne działania.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
 by Dominika Dudek
ŚRODY z TP | 33 dni do Local File |5 minut na szybką diagnozę cen transferowych
Szanowni Państwo,
Czy Państwa firma ma obowiązki w zakresie cen transferowych? Czy konieczne jest przygotowanie Local File, TPR lub analizy porównawczej? A może warto zweryfikować transakcje z podmiotami powiązanymi, zanim zbliżą się terminy raportowe?
W ramach Środy z TP przygotowaliśmy krótką ankietę – Szybką diagnozę cen transferowych.
Jej wypełnienie zajmuje około 5 minut i pozwala wstępnie zidentyfikować obszary, które mogą wymagać dalszej weryfikacji.
Nie trzeba mieć wszystkich informacji pod ręką – jeśli odpowiedź na dane pytanie nie jest znana, wystarczy zaznaczyć „Nie wiem”.
Po otrzymaniu ankiety nasz zespół przeanalizuje odpowiedzi i wskaże, które obszary warto zweryfikować oraz jaki może być kolejny krok.
[WYPEŁNIJ ANKIETĘ]
Ankieta ma charakter wstępny i nie stanowi opinii podatkowej.
Do terminu sporządzenia Local File za 2025 r. pozostało 33 dni.
Jeżeli chcieliby Państwo zweryfikować kompletność zidentyfikowanych transakcji za 2025 r., zapraszamy do kontaktu z naszym zespołem cen transferowych.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
PS. W kolejnym odcinku cyklu „Środy z TP”: Czy analiza porównawcza z poprzednich lat nadal jest aktualna?
 by Dominika Dudek
ŚRODY z TP | 40 dni do Local File | Co może podlegać obowiązkom TP?
W kolejnym wydaniu Środy z TP zwracamy uwagę na jeden z istotnych elementów przygotowania do obowiązków w zakresie cen transferowych za 2025 r. – prawidłową identyfikację wszystkich transakcji i zdarzeń pomiędzy podmiotami powiązanymi.
Środy z TP_2026-09-23_rejestr_faktur
Sam rejestr faktur może nie przedstawiać pełnego obrazu. Niektóre zdarzenia można zidentyfikować dopiero poprzez analizę umów, uchwał i kont rozliczeniowych oraz rozmowy z zarządem i osobami odpowiedzialnymi za poszczególne procesy biznesowe.
Poza transakcjami widocznymi na fakturach warto zweryfikować m.in. gwarancje i poręczenia, nieodpłatne świadczenia, wewnątrzgrupowe alokacje kosztów, restrukturyzacje oraz korzystanie ze znaków towarowych, know-how i innych wartości niematerialnych.
Kompletna identyfikacja zdarzeń pozwala następnie ustalić ich wartość i jednorodność oraz zweryfikować progi dokumentacyjne, możliwość zastosowania zwolnień i zakres obowiązków dotyczących Local File i TPR.
Do terminu sporządzenia Local File za 2025 r. pozostało 40 dni.
Jeżeli chcieliby Państwo zweryfikować kompletność zidentyfikowanych transakcji za 2025 r., zapraszamy do kontaktu z naszym zespołem cen transferowych.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
PS. W kolejnym odcinku cyklu „Środy z TP”: Czy analiza porównawcza z poprzednich lat nadal jest aktualna?
 by Dominika Dudek
KBZ HR Academy – rusza nowy cykl szkoleń online dla HR
KBZ Law & Tax zaprasza na KBZ HR Academy – nowy cykl bezpłatnych szkoleń online poświęconych aktualnym zmianom, ryzykom i wyzwaniom w obszarze prawa pracy, HR Compliance i Global Mobility.
Patronat nad cyklem objęła Regionalna Izba Gospodarcza w Katowicach, z którą wspólnie będziemy promować praktyczną wiedzę dotyczącą najważniejszych zmian i wyzwań w obszarze HR.
Cykl kierujemy do praktyków HR oraz osób odpowiedzialnych za zarządzanie organizacją i procesy pracownicze. Podczas każdego spotkania eksperci KBZ Law & Tax skoncentrują się na jednym konkretnym zagadnieniu, jego znaczeniu dla pracodawców oraz praktycznych rozwiązaniach, które warto wdrożyć w organizacji.
Jesienna edycja KBZ HR Academy obejmuje trzy spotkania:
- 24 września 2026 r. | godz. 10:00
Modele współpracy B2B pod lupą PIP – kluczowe ryzyka, praktyczne rekomendacje i wnioski z pierwszych interpretacji GIP
Prowadzący: Błażej Siedlich, Counsel, radca prawny
- 22 października 2026 r. | godz. 10:00
Mobbing i nierówne traktowanie w zatrudnieniu – co zmieniają nowe przepisy oraz jak powinien przygotować się dział HR
Prowadząca: dr Aneta Żuradzka, Senior Counsel, radca prawny
- 17 listopada 2026 r. | godz. 10:00
Zwolnienia grupowe i programy dobrowolnych odejść – jak bezpiecznie przygotować i przeprowadzić proces
Prowadząca: Maja Bojdoł, Counsel, radca prawny
Pierwsze spotkanie już 24 września 2026 r, podczas którego Błażej Siedlich, Counsel, radca prawny, omówi zmiany dotyczące kompetencji Państwowej Inspekcji Pracy i ich znaczenie dla stosowanych przez przedsiębiorców modeli współpracy B2B.
Udział w szkoleniach jest bezpłatny. Obowiązuje wcześniejsza rejestracja. Szczegółowe informacje o całym cyklu, program poszczególnych spotkań oraz formularze rejestracyjne dostępne są na stronie KBZ HR Academy.
PROGRAM I REJESTRACJA – KBZ HR ACADEMY
Zapraszamy do udziału w całym cyklu – każde spotkanie poświęcamy innemu, aktualnemu wyzwaniu HR, łącząc najważniejsze zmiany prawne z praktycznymi rekomendacjami dla pracodawców.
Senior Counsel | Radca Prawny
Head of Employment & GDPR Compliance
 by Dominika Dudek
KBZ Law & Tax w gronie 100 największych kancelarii prawnych w Polsce!
KBZ Law & Tax w gronie 100 największych kancelarii prawnych w Polsce!
W Rankingu Kancelarii Prawniczych „Rzeczpospolitej” 2026 zajęliśmy 91. miejsce w Polsce pod względem liczby prawników, co oznacza, że znaleźliśmy się w pierwszej setce największych kancelarii prawnych w kraju. Jednocześnie zajęliśmy 8. miejsce w województwie śląskim.
Ten wynik jest dla nas szczególnie ważny – w ciągu zaledwie roku awansowaliśmy z 148. na 91. miejsce, czyli o 57 pozycji. To potwierdzenie dynamicznego rozwoju KBZ Law & Tax, konsekwentnego wzmacniania zespołu oraz zaufania, jakim obdarzają nas nasi Klienci – za co serdecznie dziękujemy.
W imieniu Partnerów KBZ Law & Tax dziękujemy całemu Zespołowi za codzienną pracę, zaangażowanie i wkład w rozwój Kancelarii.
Gratulujemy również wszystkim kancelariom wyróżnionym w tegorocznym Rankingu Kancelarii Prawniczych „Rzeczpospolitej” i życzymy dalszych sukcesów.
Krzysztof Zuradzki
Marcin Barczyk
Agnieszka Plucińska
Aleksander Stuglik
Marcin Ociepka LL.M.
 by Dominika Dudek
KBZ Law & Tax China Desk rozwija współpracę biznesową pomiędzy Polską i Chinami
W ostatnich tygodniach przedstawiciele KBZ Law & Tax prowadzą spotkania biznesowe w Chinach, rozwijając współpracę z partnerami, klientami oraz przedsiębiorstwami zainteresowanymi działalnością w Polsce i na rynku Unii Europejskiej.
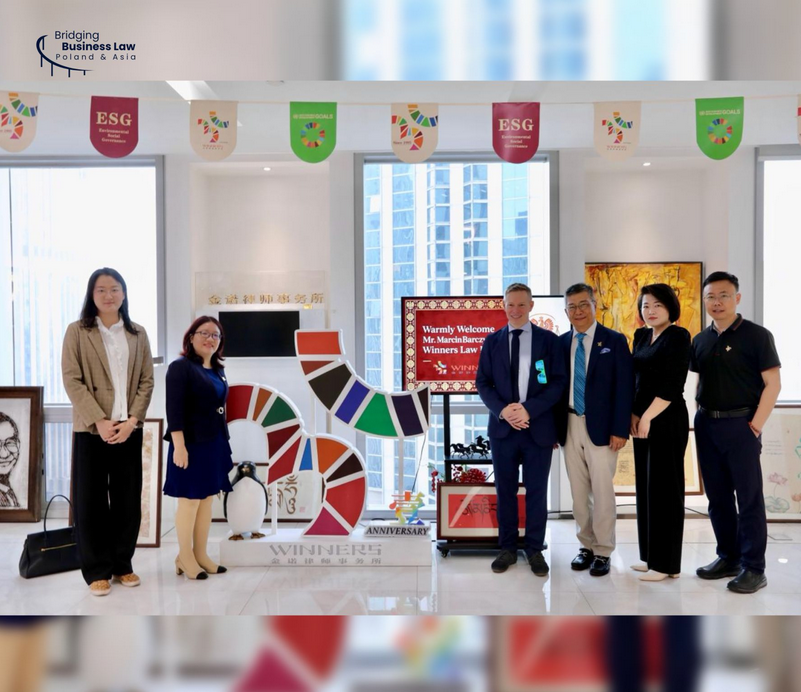
W ramach wizyty odbyły się m.in. spotkania z partnerami kancelarii Hui Ye Law Firm w Pekinie oraz Winners Law Firm w Tianjin, koncentrujące się na dalszym rozwoju współpracy międzynarodowej oraz wsparciu przedsiębiorców realizujących projekty transgraniczne pomiędzy Chinami i Europą.
Obserwujemy, że relacje biznesowe pomiędzy Chinami a Europą coraz częściej wykraczają poza tradycyjny handel. Rozmowy dotyczą obecnie przede wszystkim długoterminowej obecności na rynku europejskim, ochrony własności intelektualnej, inwestycji transgranicznych, struktur podatkowych, compliance, organizacji działalności operacyjnej oraz strategicznego wejścia na rynek UE.
Za pośrednictwem China Desk, KBZ Law & Tax wspiera przedsiębiorców realizujących projekty pomiędzy Chinami, Polską i rynkiem europejskim, zapewniając kompleksowe doradztwo prawne i podatkowe obejmujące m.in. inwestycje zagraniczne, kwestie regulacyjne, ochronę IP, struktury korporacyjne, podatki, zatrudnienie oraz zagadnienia immigration.
Rozwijanie relacji międzynarodowych oraz bezpośredni dialog z partnerami biznesowymi pozostają jednym z kluczowych elementów skutecznego wspierania inwestorów zagranicznych.
China Desk KBZ Law & Tax – Supporting Your Investment in Poland.
Zapraszamy do kontaktu:
Marcin Barczyk, LL.M.
Partner | AdwokatChina Desk KBZ Law & Tax – Supporting Your Investment in Poland.
 by Dominika Dudek
Szkolenie | Cyfrowa Książka Obiektu Budowlanego (c-KOB)
Szanowni Państwo,
KBZ Law & Tax zaprasza na szkolenie:
Cyfrowa Książka Obiektu Budowlanego (c-KOB) oraz praktyczne obowiązki wynikające z nowych regulacji Prawa budowlanego.
Szkolenie odbędzie się online już 2 czerwca 2026 r. i będzie poświęcone praktycznym aspektom prowadzenia c-KOB oraz przygotowaniu organizacji do obowiązkowej cyfryzacji dokumentacji obiektów budowlanych.
Podczas szkolenia prowadzący omówi m.in.:
- zasady prowadzenia c-KOB w praktyce,
- obowiązki właścicieli i zarządców obiektów,
- dokumentowanie przeglądów technicznych i kontroli,
- odpowiedzialność za błędy i nieprawidłowości,
- praktyczne aspekty obsługi systemu,
- najczęstsze problemy pojawiające się przy wdrażaniu c-KOB w organizacjach.
Szkolenie skierowane jest w szczególności do właścicieli nieruchomości, zarządców i administratorów obiektów, firm produkcyjnych i przemysłowych, działów technicznych oraz osób odpowiedzialnych za utrzymanie infrastruktury.
Szczegóły oraz rejestracja: LINK
Koszt udziału w szkoleniu wynosi 395 zł netto (485,85 zł brutto) za osobę.
Promocja dla firm
W przypadku zgłoszenia 2 osób z jednej firmy obowiązuje 20% rabatu na drugą osobę czyli łącznie za 2 osoby: 711 zł netto (874,53 zł brutto).
Warunki płatności
Po dokonaniu rejestracji uczestnik otrzyma fakturę pro forma na adres e-mail podany w zgłoszeniu. Warunkiem potwierdzenia udziału w szkoleniu jest dokonanie płatności. Po zaksięgowaniu opłaty przesłane zostanie potwierdzenie udziału oraz link do szkolenia.
Zapraszamy!
 by Dominika Dudek
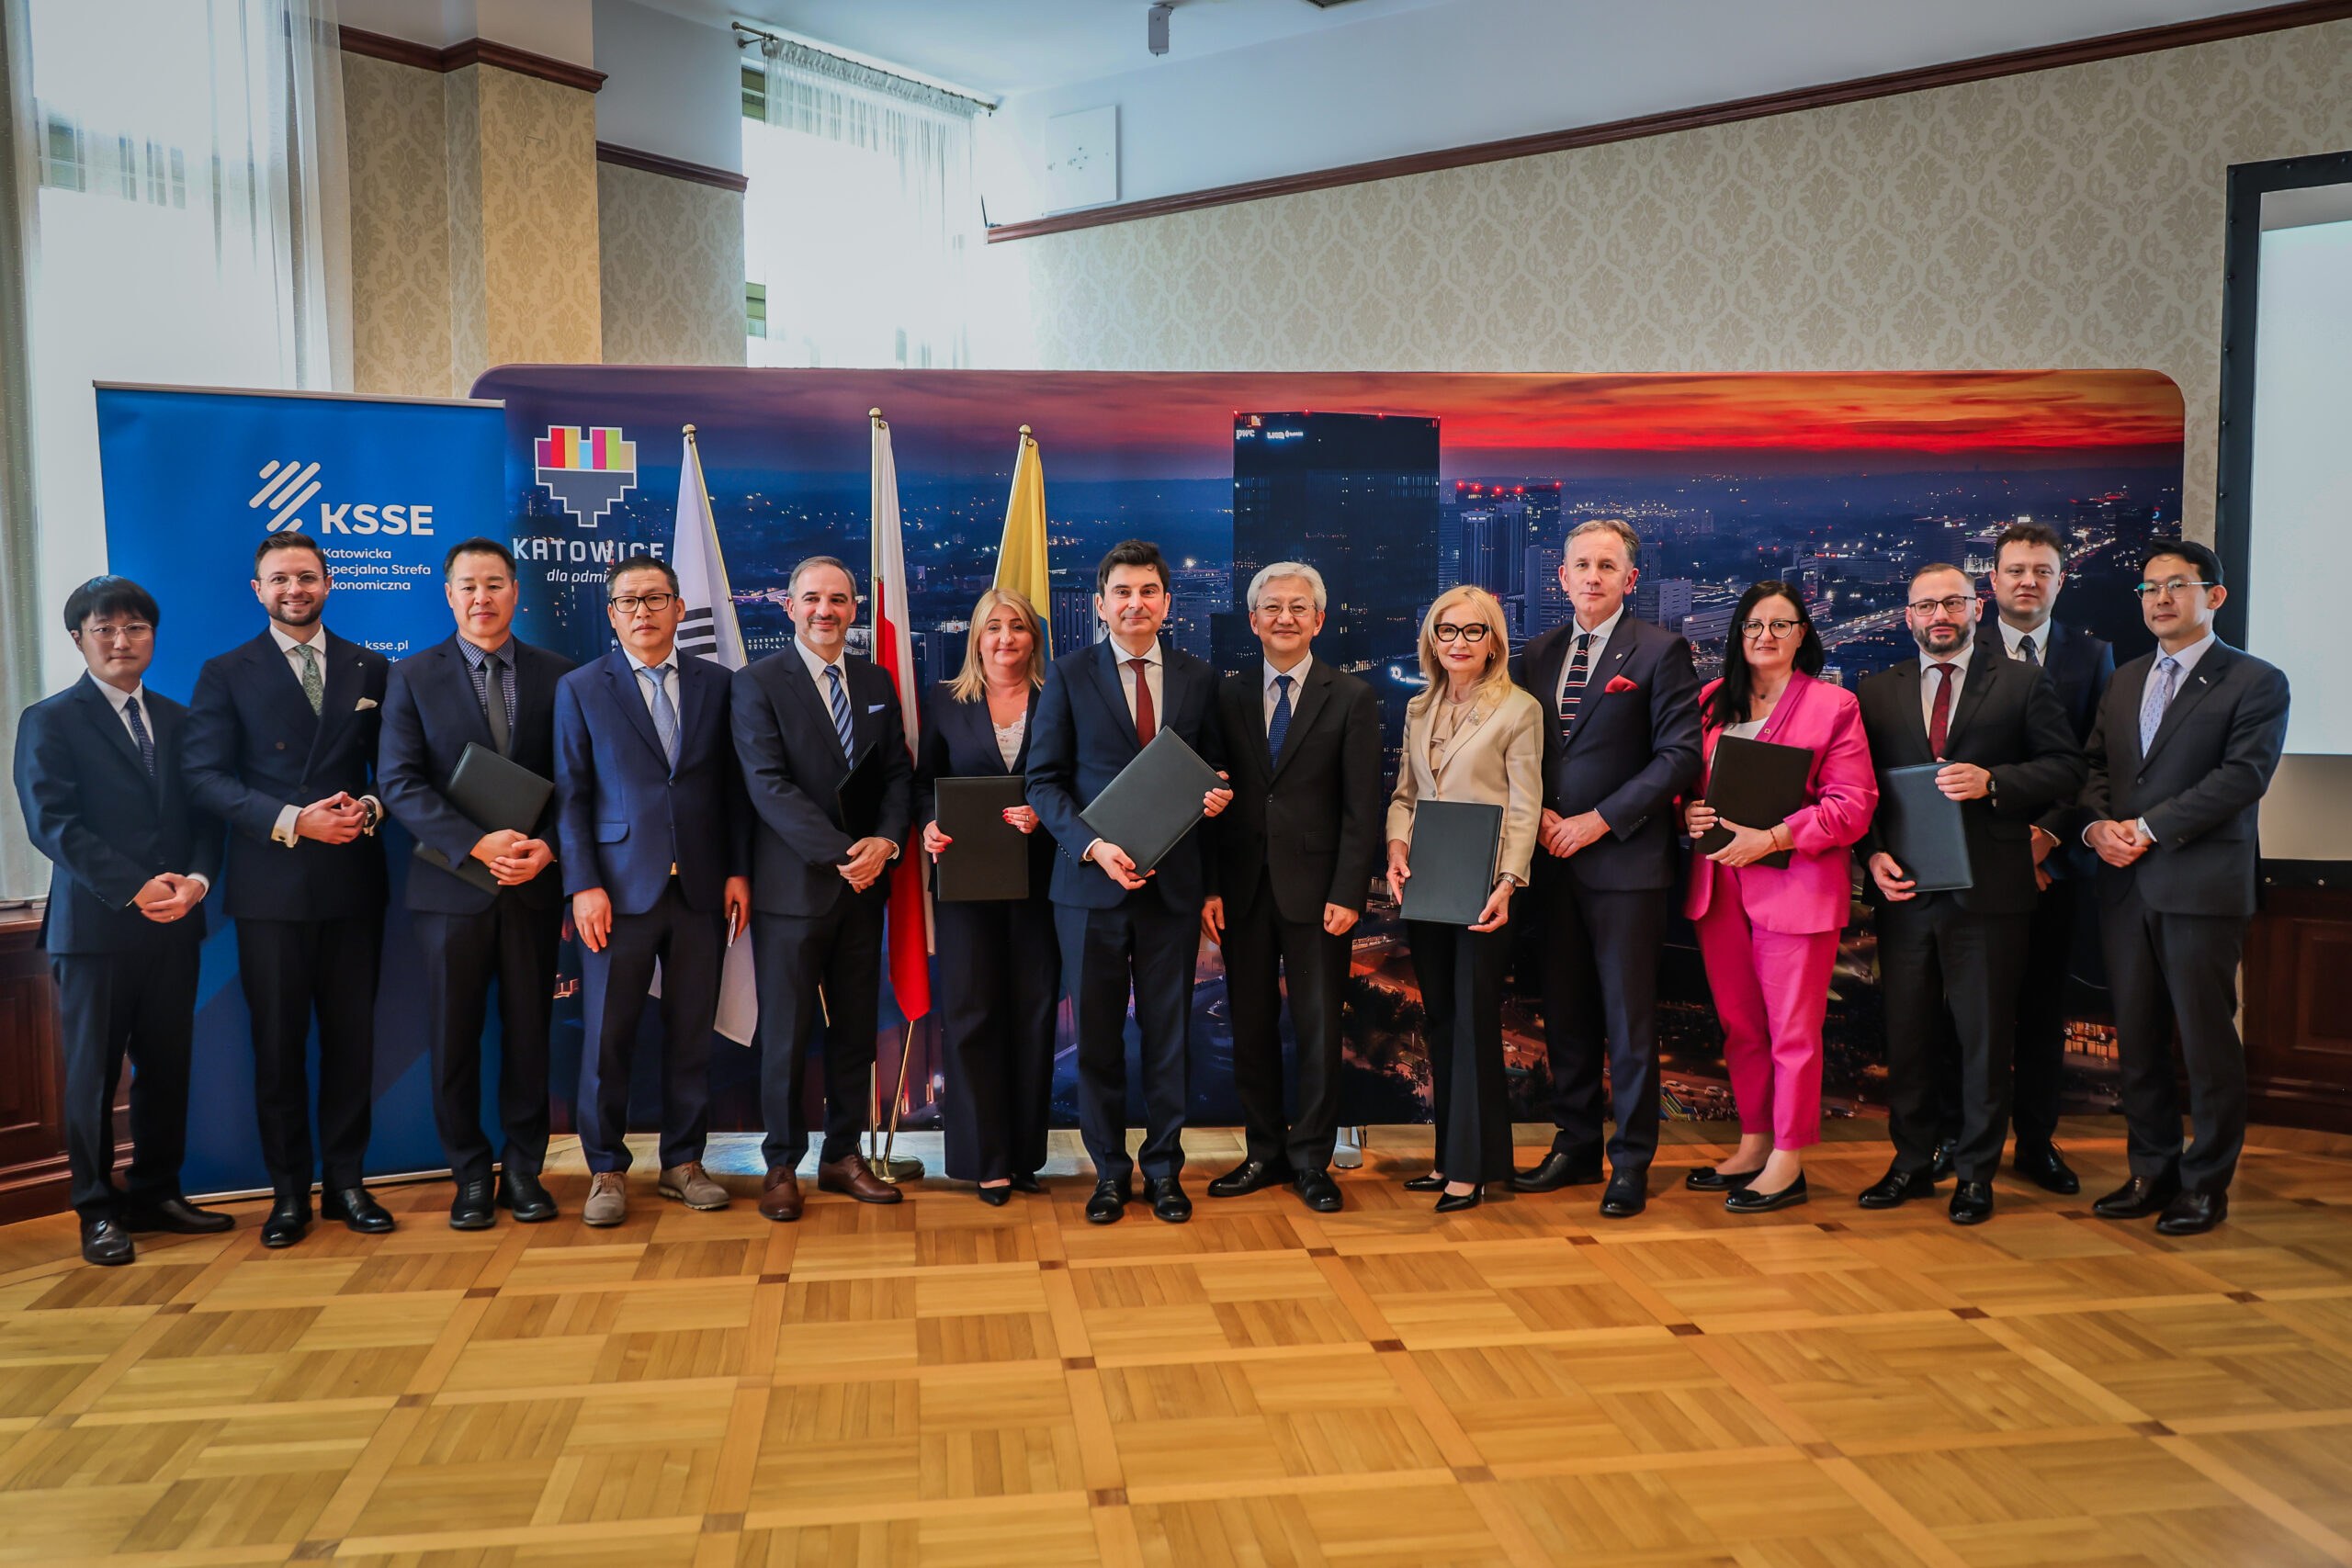
Inauguracja Śląskiej Rady ds. Inwestycji Koreańskich
13 maja 2026 r. w Katowicach odbyła się uroczysta inauguracja Śląskiej Rady ds. Inwestycji Koreańskich — nowej platformy współpracy instytucjonalnej powołanej w celu wspierania inwestycji przedsiębiorstw z Republiki Korei oraz dalszego rozwoju relacji gospodarczych pomiędzy Polską a Koreą Południową.
Inicjatorem utworzenia Rady jest Katowicka Specjalna Strefa Ekonomiczna, a sama inicjatywa została objęta honorowym patronatem Ambasady Republiki Korei w Rzeczypospolitej Polskiej. W uroczystości uczestniczył Jego Ekscelencja Ambasador Jun Youl Tae. Jako Specjalnego Doradcy ds. Relacji Polska–Korea, wspierającego komunikację oraz ciągłość dialogu między partnerami został powołany dr Chang Il You.
W wydarzeniu uczestniczył również mec. Krzysztof Żuradzki, Managing Partner KBZ Law & Tax oraz Rzecznik Praw Przedsiębiorców przy Regionalnej Izbie Gospodarczej w Katowicach. Dr Chang Il You został powołany jako specjalny doradca ds. Relacji Polska–Korea, wspierający komunikację oraz ciągłość dialogu między partnerami.
W uroczystości udział wzięli przedstawiciele instytucji tworzących Śląską Radę ds. Inwestycji Koreańskich, w tym Ambasady Republiki Korei w Rzeczypospolitej Polskiej, Śląskiego Urzędu Wojewódzkiego, Urzędu Marszałkowskiego Województwa Śląskiego, Górnośląsko-Zagłębiowskiej Metropolii, Katowickiej Specjalnej Strefy Ekonomicznej, Uniwersytetu Ekonomicznego w Katowicach, Uniwersytetu Śląskiego, Regionalnej Izby Gospodarczej w Katowicach, Korean Business Chamber Poland oraz organizacji reprezentujących koreańskich inwestorów i przedsiębiorców.
Rada została powołana jako forum współpracy i ciało konsultacyjno-doradcze, mające wspierać dialog pomiędzy instytucjami regionu a środowiskiem koreańskich inwestorów. Jej zadaniem będzie identyfikowanie barier systemowych, wymiana doświadczeń oraz formułowanie rekomendacji wspierających rozwój inwestycji i poprawę atrakcyjności inwestycyjnej regionu.
Relacje gospodarcze pomiędzy Polską a Republiką Korei mają strategiczne znaczenie dla rozwoju regionu, a koreańskie inwestycje odgrywają istotną rolę w rozwoju nowoczesnego przemysłu na Śląsku — szczególnie w obszarach przemysłu, elektromobilności, nowych technologii oraz projektów infrastrukturalnych. Katowicka Specjalna Strefa Ekonomiczna pozostaje przy tym jednym z najważniejszych ośrodków inwestycyjnych w Europie Środkowo-Wschodniej.
Powołanie Śląskiej Rady ds. Inwestycji Koreańskich stanowi kolejny krok w budowaniu długofalowej współpracy gospodarczej pomiędzy Polską a Republiką Korei oraz tworzeniu stabilnego ekosystemu dla realizacji dużych projektów inwestycyjnych. W działania te aktywnie angażuje się również KBZ Law & Tax poprzez dedykowany Korean Desk, wspierający koreańskich inwestorów na każdym etapie działalności w Polsce — od wejścia na rynek i strukturyzacji inwestycji, po bieżące doradztwo prawne, podatkowe, regulacyjne oraz wsparcie immigration.
Zapraszamy do kontaktu z naszym Korean Desk:
Managing Partner | Adwokat
Dr Chang Il You
Korean Desk Advisor
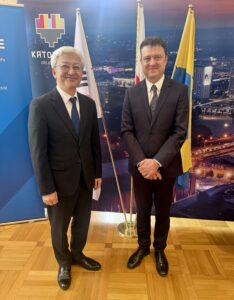
Jego Ekscelencja Ambasador Jun Youl Tae wraz z mec. Krzysztofem Żuradzkim
 by Dominika Dudek
Kolejny sukces zespołu IP przed Urzędem Patentowym RP
Miło nam poinformować, że Urząd Patentowy RP wydał korzystną decyzję dla klienta kancelarii Petera Poleacova, w całości uwzględniając sprzeciw wobec rejestracji znaku towarowego „INLAW ADWOKACI”.
Sprawa dotyczyła ochrony wcześniejszego unijnego znaku towarowego „INN.LAW”, zarejestrowanego już w 2015 roku. W ramach postępowania nasz zespół IP – Marcin Barczyk, Marcin Ociepka LL.M. oraz Agnieszka Knapik – przygotował i prowadził strategię sprzeciwową przed Urzędem Patentowym RP.
W toku postępowania wykazaliśmy m.in.:
- wysokie podobieństwo wizualne, fonetyczne i koncepcyjne porównywanych oznaczeń,
- brak odróżniającego charakteru elementu „ADWOKACI” dla usług prawnych,
- podobieństwo oraz komplementarny charakter towarów i usług w klasach 9, 16, 41 i 45,
- ryzyko wprowadzenia odbiorców w błąd ze względu na pokrywające się grupy klientów i zakres działalności.
Urząd Patentowy RP podzielił przedstawioną argumentację i odmówił rejestracji znaku „INLAW ADWOKACI”.
Choć decyzja nie jest jeszcze prawomocna, stanowi istotne potwierdzenie znaczenia dobrze przygotowanej strategii ochrony marki oraz skutecznego prowadzenia sporów znakowych. Gratulujemy naszemu klientowi i dziękujemy za zaufanie.
Dokładnie sprawę opisuje Marcin Barczyk: https://lnkd.in/dZV4jnqS
Jeżeli chcą Państwo skutecznie zabezpieczyć swoją markę, przygotować strategię ochrony znaków towarowych lub potrzebują wsparcia w sporach przed Urzędem Patentowym RP i EUIPO — zapraszamy do kontaktu z zespołem IP KBZ Law & Tax: Marcin Barczyk, Marcin Ociepka LL.M., Agnieszka Knapik.
 by Dominika Dudek
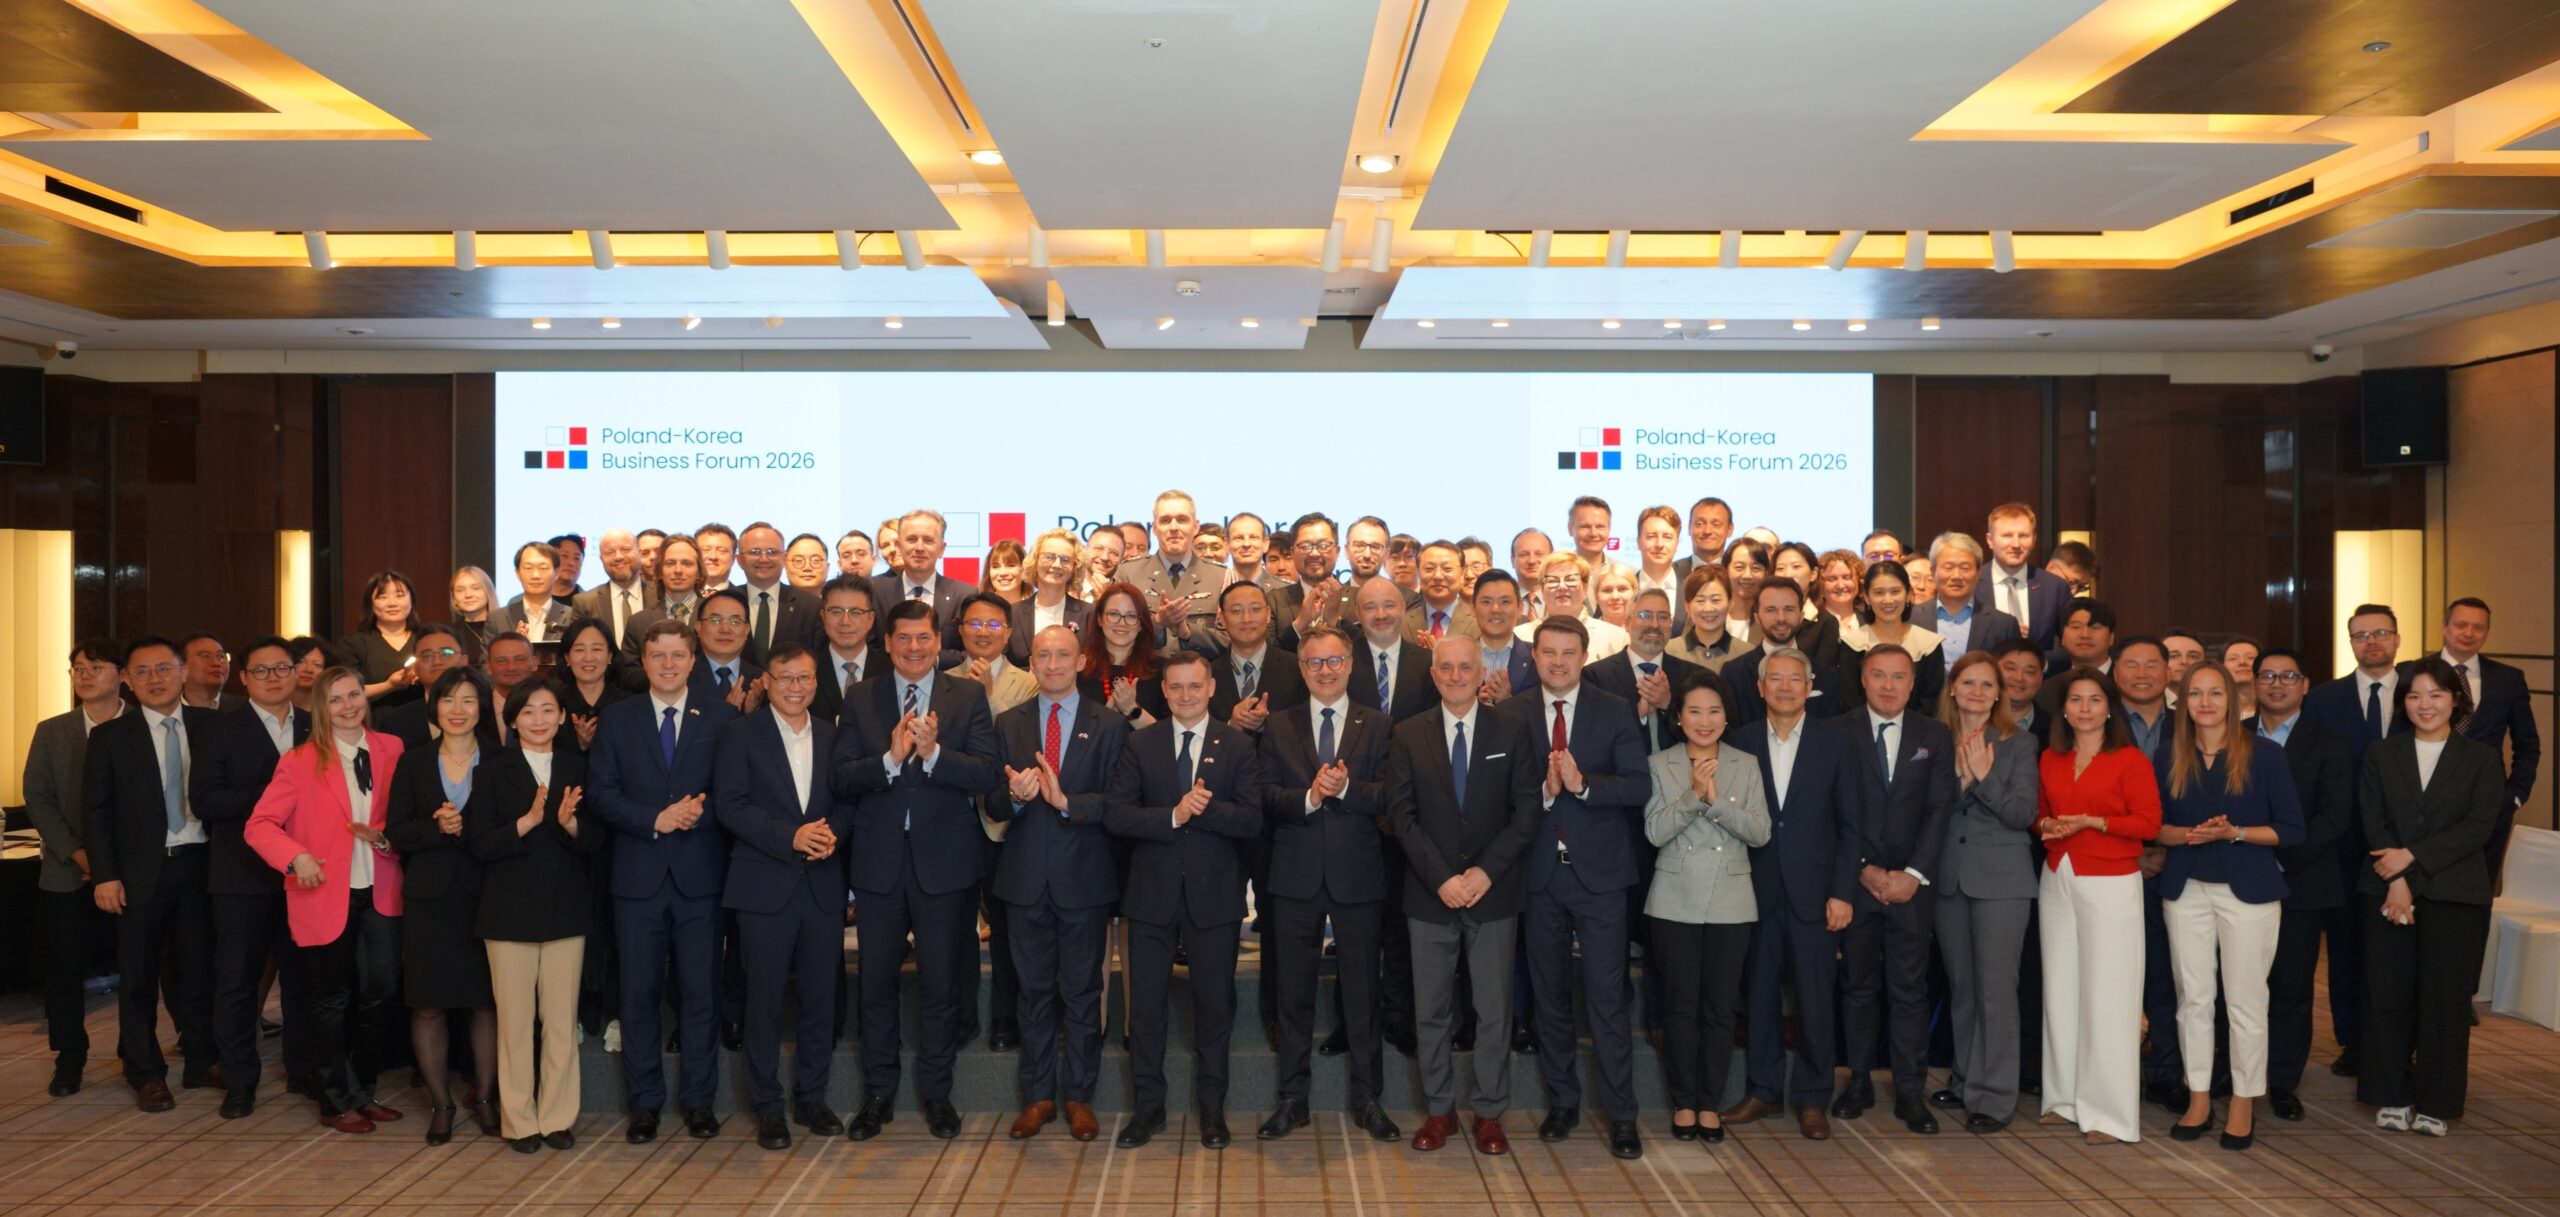
KBZ Law & Tax na Poland–Korea Business Forum 2026 w Seulu
Kancelaria KBZ Law & Tax była aktywnym uczestnikiem Poland-Korea Forum, wspierając dialog z inwestorami oraz rozwój relacji biznesowych pomiędzy Polską a Koreą Południową. Nasza obecność wpisuje się w konsekwentne zaangażowanie w obsługę projektów koreańskich inwestorów oraz rozwój Korean Desk.
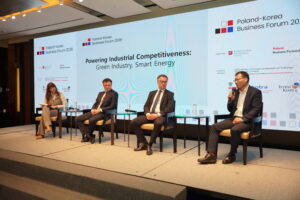
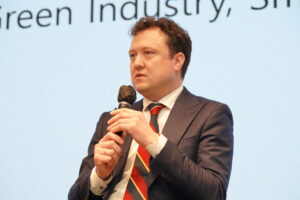
Podczas sesji Powering Industrial Competitiveness: Green Industry, Smart Energy, Krzysztof Żuradzki, Partner Zarządzający i adwokat, przedstawił perspektywę dotyczącą:
▪️ wpływu proekologicznych zmian legislacyjnych w Polsce na konkurencyjność środowiska inwestycyjnego,
▪️ rosnącej roli Polski jako europejskiego hubu zielonego przemysłu,
▪️ znaczenia lokalnego doradztwa prawnego w ograniczaniu ryzyk inwestycyjnych oraz przyspieszaniu wejścia inwestorów koreańskich na rynek.
KBZ reprezentował również Błażej Siedlich, radca prawny i Korean Desk Counsel, wspierając rozmowy w obszarach realizacji inwestycji, mobilności pracowników oraz ram regulacyjnych.
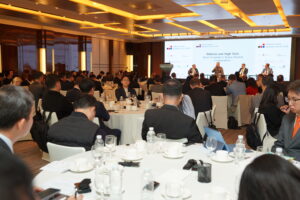
Forum zgromadziło ponad 150 uczestników i stanowiło pierwszy etap wdrażania strategicznego partnerstwa gospodarczego ogłoszonego przez Lee Jae-myung oraz Donald Tusk. Wydarzenie skupiło się na kluczowych sektorach, takich jak energetyka, przemysł, R&D oraz technologie dual-use.
Z udziałem m.in. Polskiej Agencji Inwestycji i Handlu (PAiH), Forum potwierdziło rosnące znaczenie Polski jako jednego z najważniejszych kierunków inwestycyjnych w Europie oraz kluczowego partnera dla Korei Południowej.
Dzięki jednemu z najbardziej rozwiniętych Korean Desk w Polase, KBZ Law & Tax wspiera inwestorów koreańskich na każdym etapie procesu inwestycyjnego — od wejścia na rynek i strukturyzacji, po bieżące doradztwo prawne, podatkowe i regulacyjne.
***
Jeżeli planują Państwo inwestycję w Polsce lub rozwój działalności na rynku europejskim — zapraszamy do kontaktu z naszym Korean Desk. Wspieramy inwestorów koreańskich na każdym etapie projektu: od wejścia na rynek, przez strukturyzację inwestycji, po bieżące doradztwo prawne, podatkowe i regulacyjne.
Zapraszamy do kontaktu
Managing Partner | Adwokat