 by KBZ Legal
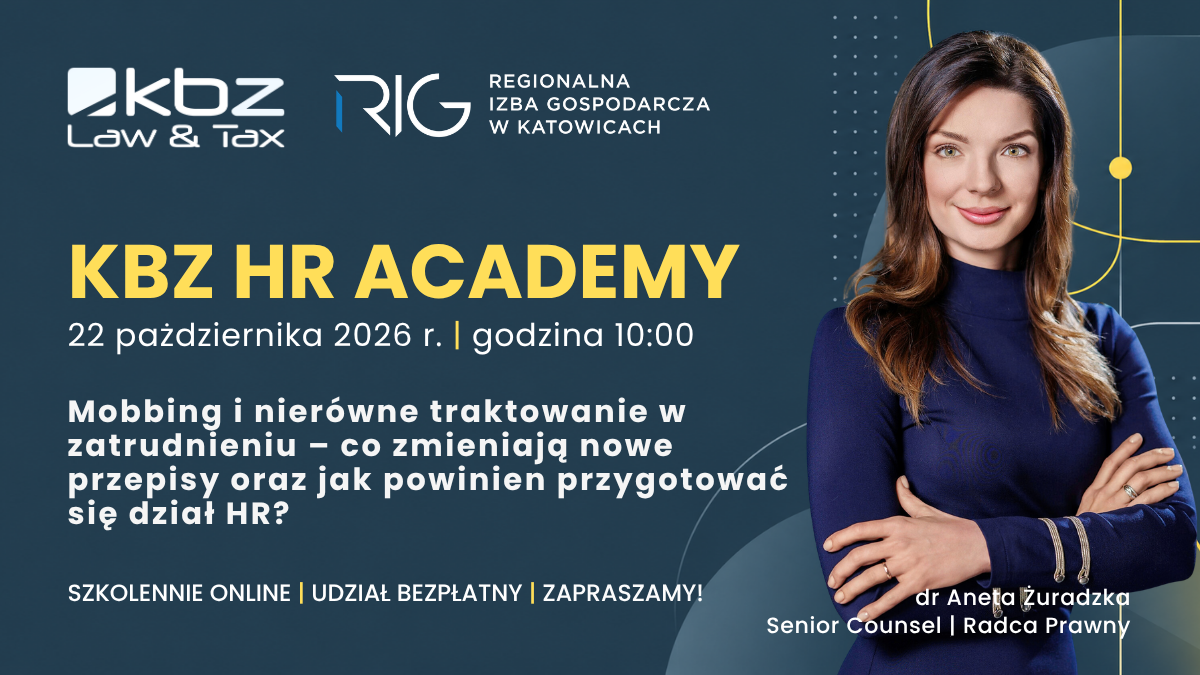
KBZ HR Academy | Mobbing i nierówne traktowanie w zatrudnieniu | 22 października 2026
Szanowni Państwo,
Serdecznie zapraszamy na kolejne bezpłatne szkolenie online w ramach KBZ HR Academy, poświęcone zmianom w przepisach dotyczących mobbingu i nierównego traktowania oraz praktycznym wyzwaniom, przed którymi stoją pracodawcy i działy HR.
Mobbing i nierówne traktowanie w zatrudnieniu – co zmieniają nowe przepisy oraz jak powinien przygotować się dział HR?
Termin: 22 października 2026 r., godz. 10:00
Forma: online
Czas trwania: maksymalnie 60 minut
Rejestracja i dostęp do webinaru: https://webinar.getresponse.com/JrMv3/KBZHRACADEMYMOBBING/
Zmieniające się regulacje wymagają od pracodawców ponownego przyjrzenia się wewnętrznym procedurom oraz sposobom zapobiegania niepożądanym zachowaniom i reagowania na zgłoszenia pracowników.
Podczas szkolenia omówimy najważniejsze projektowane zmiany, ich wpływ na obowiązki pracodawców oraz praktyczne rozwiązania, które warto wdrożyć lub zaktualizować w organizacji.
Agenda szkolenia
1. Nowe przepisy – co się zmienia i od kiedy?
- Najważniejsze projektowane zmiany i harmonogram ich wejścia w życie.
2. Mobbing po zmianach
- Nowa definicja mobbingu i jego przejawy.
- Zachowania incydentalne – czy jednorazowe zachowanie może mieć znaczenie?
- Mobbing a uzasadniona krytyka, egzekwowanie obowiązków i konflikt w miejscu pracy.
- Kto może być sprawcą mobbingu – czy również podwładny?
- Podżeganie i nakazywanie zachowań o charakterze mobbingowym.
- Znaczenie intencji sprawcy i skutków mobbingu dla pracownika.
- Obowiązek przeciwdziałania mobbingowi oraz naruszaniu godności i innych dóbr osobistych pracownika.
- Odpowiedzialność pracodawcy i możliwość dochodzenia roszczeń regresowych wobec sprawcy mobbingu.
- Rodzaje i wysokość roszczeń przysługujących pracownikowi.
- Spory sądowe po zmianach – właściwość sądu, stosowanie nowych przepisów do wcześniejszych zdarzeń i praktyczne kwestie procesowe.
3. Nierówne traktowanie w zatrudnieniu – najważniejsze zmiany
- Nowe formy dyskryminacji – przez założenie i przez skojarzenie.
- Molestowanie i inne zachowania naruszające zasadę równego traktowania.
- Roszczenia pracowników w przypadku dyskryminacji.
- Udowodnienie a uprawdopodobnienie nierównego traktowania.
- Ochrona przed działaniami odwetowymi.
4. Jak powinna wyglądać skuteczna procedura przeciwdziałania mobbingowi i dyskryminacji?
- Od działań prewencyjnych, przez przyjmowanie i rozpatrywanie zgłoszeń, aż po zakończenie postępowania i działania następcze.
- Rola HR w zapobieganiu mobbingowi i dyskryminacji oraz reagowaniu na zgłoszenia.
5. Najczęstsze błędy pracodawców
- Błędy popełniane przy reagowaniu na zgłoszenia i prowadzeniu postępowań wyjaśniających.
Prowadząca
dr Aneta Żuradzka
Senior Counsel | Radca prawny
Udział w szkoleniach jest bezpłatny. Obowiązuje wcześniejsza rejestracja. Szczegółowe informacje o całym cyklu, program poszczególnych spotkań oraz formularze rejestracyjne dostępne są na stronie KBZ HR Academy.
PROGRAM I REJESTRACJA – KBZ HR ACADEMY
Zapraszamy do udziału w całym cyklu – każde spotkanie poświęcamy innemu, aktualnemu wyzwaniu HR, łącząc najważniejsze zmiany prawne z praktycznymi rekomendacjami dla pracodawców.
 by KBZ Legal
ŚRODY z TP | 25 dni do Local File
Czy dokumentację cen transferowych z poprzedniego roku wystarczy skopiować i uzupełnić o nowe dane?
Niekoniecznie. Przygotowanie Local File za 2025 r. wymaga sprawdzenia, czy dotychczasowe opisy, warunki transakcji i dane finansowe nadal odpowiadają rzeczywistości.
W kolejnym wydaniu cyklu „Środy z TP” eksperci KBZ Law & Tax wskazują:
- które elementy dokumentacji wymagają corocznej weryfikacji,
- kiedy konieczna jest aktualizacja analizy porównawczej,
- dlaczego Local File musi być spójny z informacją TPR,
- jakie dane warto uzgodnić z działem finansowym przed zakończeniem prac.
Termin przygotowania Local File za 2025 r. upływa 2 listopada 2026 r. – dla podatników, których rok podatkowy pokrywa się z kalendarzowym.
ŚRODY Z TP
Jeżeli potrzebują Państwo wsparcia w przygotowaniu, aktualizacji lub niezależnej weryfikacji dokumentacji cen transferowych, zapraszamy do kontaktu z naszymi ekspertami:
Agnieszka Plucińska
Partner | Doradca Podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca Podatkowy
 by Dominika Dudek
TAX ALERT | Projekty zmian podatkowych na 2027: PIT, ryczałt, CIT i fundacje rodzinne
Część podatników rozliczających się według skali PIT może zapłacić mniej. Jednocześnie dla przedsiębiorców, którzy utracą prawo do ryczałtu, niektórych podatników CIT oraz fundacji rodzinnych proponowane rozwiązania mogą oznaczać wzrost obciążeń. Dwa rządowe projekty przewidują m.in. obniżenie limitu przychodów uprawniającego do ryczałtu, wprowadzenie 22% stawki CIT dla określonych podatników oraz podwyższenie opodatkowania świadczeń wypłacanych przez fundacje rodzinne. Zmiany warto uwzględnić w planowaniu finansowym na 2027 r. Są to nadal projekty, dlatego ich treść i terminy wejścia w życie mogą się zmienić.
PIT: trzy przedziały skali i wyższa danina solidarnościowa
Projekt zastępuje obecny próg 120 tys. zł dwoma progami: 130 tys. i 150 tys. zł. Proponowana skala podatkowa ma wyglądać następująco:
| Roczna podstawa obliczenia PIT | Podatek według projektu |
| Do 130 000 zł | 12% minus 3600 zł |
| Ponad 130 000 zł do 150 000 zł | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
| Ponad 150 000 zł | 16 800 zł + 32% nadwyżki ponad 150 000 zł |
Kwota wolna od podatku pozostaje na poziomie 30 tys. zł. Przy założeniu braku innych zmian w rozliczeniu nowa skala może obniżyć roczny PIT maksymalnie o 3600 zł w przypadku rozliczenia indywidualnego. Roczny limit 50-procentowych kosztów uzyskania przychodów dla twórców ma wzrosnąć do 130 tys. zł.
Jednocześnie stawka daniny solidarnościowej ma wzrosnąć z 4% do 5% w odniesieniu do nadwyżki ponad 1 mln zł dochodów uwzględnianych w jej podstawie. Podwyższona stawka miałaby zostać zastosowana po raz pierwszy do daniny solidarnościowej należnej za 2027 r., płatnej do 2 maja 2028 r.
Ryczałt: o rozliczeniu w 2027 r. zdecydują przychody z 2026 r.
Limit przychodów uprawniających do ryczałtu od przychodów ewidencjonowanych z działalności gospodarczej ma spaść z 2 mln do 250 tys. euro. O prawie do ryczałtu w 2027 r. zdecydują przychody osiągnięte w 2026 r. Utrata prawa do tej formy opodatkowania może wpłynąć również na wysokość składki zdrowotnej, sposób prowadzenia ewidencji oraz zakres obowiązków rozliczeniowych.
Dodatkowo część przychodów z działalności gospodarczej przekraczająca w danym roku równowartość 300 tys. euro ma podlegać opodatkowaniu stawką 17%.
CIT: stawka 22% także dla części mniejszych spółek
Wyższa stawka ma objąć podatników, których przychody w poprzednim roku podatkowym przekroczyły 50 mln euro, oraz jednostki należące do grup objętych ustawą o opodatkowaniu wyrównawczym. W przypadku tych drugich własne przychody poniżej 50 mln euro nie wyłączą zastosowania nowych regulacji. Ryzyko dotyczy również spółek korzystających obecnie ze stawki CIT w wysokości 9%. W przypadku banków i SKOK-ów pierwszeństwo mają znajdować właściwe dla nich szczególne zasady opodatkowania.
Niektóre spółki uczestniczące w połączeniach, podziałach lub aportach mają płacić 22% CIT od dochodów z działalności opodatkowanej na zasadach ogólnych. Wyższa stawka ma obowiązywać w roku podatkowym, w którym przeprowadzono transakcję, oraz w dwóch kolejnych latach podatkowych.
W przypadku podatników, dla których uproszczone zaliczki są obliczane na podstawie podatku według stawki 19%, przejście na stawkę 22% oznaczałoby ich wzrost o ok. 15,8%.
Fundacje rodzinne: wyższe opodatkowanie świadczeń i ograniczenie zwolnień
Stawka podatku należnego od fundacji z tytułu świadczeń dla beneficjentów, ukrytych zysków oraz mienia wydawanego w związku z rozwiązaniem fundacji ma wzrosnąć z 15% do 19%. Projekt nie przewiduje zachowania niższej stawki w odniesieniu do przyszłych wypłat finansowanych ze środków zgromadzonych wcześniej.
Sprzedaż majątku wniesionego do fundacji albo przekazanego jej nieodpłatnie przed upływem dwuletniego okresu, liczonego od końca roku, w którym fundacja otrzymała ten majątek, ma skutkować utratą zwolnienia z CIT. Ograniczenie ma objąć nowe wniesienia, począwszy od roku podatkowego rozpoczynającego się po 31 grudnia 2026 r. Przewidziano wyjątek, gdy zbycie składników majątkowych następuje na skutek nakazu organu władzy publicznej.
Zwolnienie podatkowe dotyczące najmu nieruchomości ma pozostać dostępne wyłącznie w przypadku bezpośredniego wynajmu przez fundację na cele mieszkaniowe. Projekt przewiduje również objęcie fundacji przepisami o zagranicznych jednostkach kontrolowanych oraz podatkiem od niezrealizowanych zysków w przypadku określonych transferów zagranicznych.
Korzystną zmianą ma być rozszerzenie zwolnienia z PIT na zstępnych rodzeństwa fundatora oraz zstępnych pasierba fundatora, z zachowaniem ustawowej proporcji mienia.
Kiedy zmiany mogą wejść w życie?
Zgodnie z projektami zasadnicza część zmian ma wejść w życie 1 stycznia 2027 r.:
- zmiany w CIT mają dotyczyć lat podatkowych rozpoczynających się po 31 grudnia 2026 r.,
- wejście w życie korzystniejszej skali PIT uzależniono od wejścia w życie wskazanych zmian w CIT oraz limitu przychodów uprawniającego do ryczałtu.
Dla fundacji przewidziano też czasową preferencję przy zwrocie określonych nieruchomości poprzednim właścicielom: zasadniczo do końca 2027 r.
Co warto zrobić teraz?
Już teraz należy przeanalizować, jak projektowane rozwiązania mogą wpłynąć na rozliczenia podatkowe w 2027 r. Analiza powinna uwzględniać poziom przychodów, powiązania w grupie kapitałowej oraz konieczne zmiany w systemach księgowych i płacowych. W przypadku fundacji rodzinnych szczególnej uwagi wymagają planowane świadczenia, umowy najmu oraz harmonogram inwestycji i zbywania majątku.
Na obecnym etapie kluczowe jest oszacowanie potencjalnych skutków finansowych i przygotowanie alternatywnych scenariuszy działania. Należy przy tym pamiętać, że ostateczny kształt regulacji oraz termin ich wejścia w życie mogą jeszcze ulec zmianie. Możemy pomóc Państwu ocenić wpływ projektowanych zmian na działalność, porównać dostępne warianty rozliczeń oraz zaplanować kolejne działania.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
 by Dominika Dudek
ŚRODY z TP | 33 dni do Local File |5 minut na szybką diagnozę cen transferowych
Szanowni Państwo,
Czy Państwa firma ma obowiązki w zakresie cen transferowych? Czy konieczne jest przygotowanie Local File, TPR lub analizy porównawczej? A może warto zweryfikować transakcje z podmiotami powiązanymi, zanim zbliżą się terminy raportowe?
W ramach Środy z TP przygotowaliśmy krótką ankietę – Szybką diagnozę cen transferowych.
Jej wypełnienie zajmuje około 5 minut i pozwala wstępnie zidentyfikować obszary, które mogą wymagać dalszej weryfikacji.
Nie trzeba mieć wszystkich informacji pod ręką – jeśli odpowiedź na dane pytanie nie jest znana, wystarczy zaznaczyć „Nie wiem”.
Po otrzymaniu ankiety nasz zespół przeanalizuje odpowiedzi i wskaże, które obszary warto zweryfikować oraz jaki może być kolejny krok.
[WYPEŁNIJ ANKIETĘ]
Ankieta ma charakter wstępny i nie stanowi opinii podatkowej.
Do terminu sporządzenia Local File za 2025 r. pozostało 33 dni.
Jeżeli chcieliby Państwo zweryfikować kompletność zidentyfikowanych transakcji za 2025 r., zapraszamy do kontaktu z naszym zespołem cen transferowych.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
PS. W kolejnym odcinku cyklu „Środy z TP”: Czy analiza porównawcza z poprzednich lat nadal jest aktualna?
 by Dominika Dudek
ŚRODY z TP | 40 dni do Local File | Co może podlegać obowiązkom TP?
W kolejnym wydaniu Środy z TP zwracamy uwagę na jeden z istotnych elementów przygotowania do obowiązków w zakresie cen transferowych za 2025 r. – prawidłową identyfikację wszystkich transakcji i zdarzeń pomiędzy podmiotami powiązanymi.
Środy z TP_2026-09-23_rejestr_faktur
Sam rejestr faktur może nie przedstawiać pełnego obrazu. Niektóre zdarzenia można zidentyfikować dopiero poprzez analizę umów, uchwał i kont rozliczeniowych oraz rozmowy z zarządem i osobami odpowiedzialnymi za poszczególne procesy biznesowe.
Poza transakcjami widocznymi na fakturach warto zweryfikować m.in. gwarancje i poręczenia, nieodpłatne świadczenia, wewnątrzgrupowe alokacje kosztów, restrukturyzacje oraz korzystanie ze znaków towarowych, know-how i innych wartości niematerialnych.
Kompletna identyfikacja zdarzeń pozwala następnie ustalić ich wartość i jednorodność oraz zweryfikować progi dokumentacyjne, możliwość zastosowania zwolnień i zakres obowiązków dotyczących Local File i TPR.
Do terminu sporządzenia Local File za 2025 r. pozostało 40 dni.
Jeżeli chcieliby Państwo zweryfikować kompletność zidentyfikowanych transakcji za 2025 r., zapraszamy do kontaktu z naszym zespołem cen transferowych.
Agnieszka Plucińska
Partner | Doradca podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca podatkowy
PS. W kolejnym odcinku cyklu „Środy z TP”: Czy analiza porównawcza z poprzednich lat nadal jest aktualna?
 by KBZ Legal
KBZ Law & Tax również w Warszawie
KBZ Law & Tax również w Warszawie
Wychodząc naprzeciw oczekiwaniom naszych Klientów i chcąc być jeszcze bliżej ich biznesu, KBZ Law & Tax jest od teraz dostępne również w Warszawie – w The Warsaw HUB przy Rondzie Daszyńskiego.
Nowa lokalizacja daje nam możliwość organizowania spotkań z Klientami i partnerami biznesowymi w Warszawie oraz jeszcze bliższej współpracy przy projektach realizowanych w Polsce i na rynkach międzynarodowych.
Gdziekolwiek nas Państwo potrzebują – jesteśmy.
Warszawa | The Warsaw HUB
Rondo Daszyńskiego 2B/2C
00-843 Warszawa
Katowice | Global Office Park
ul. Zabrska 17
40-083 Katowice
Zapraszamy!
 by KBZ Legal
ŚRODY z TP | 47 dni do Local File | Jak liczyć wartość dla TP?
Szanowni Państwo,
W kolejnym materiale z cyklu „Środy z TP – ceny transferowe w praktyce” przyglądamy się transakcjom finansowym.
Przy pożyczkach, kredytach, cash poolingu, depozytach, obligacjach czy gwarancjach sposób ustalenia wartości transakcji na potrzeby cen transferowych różni się w zależności od rodzaju finansowania. W przypadku pożyczek i kredytów do progu dokumentacyjnego nie wlicza się odsetek, marż, prowizji ani innych płatności związanych z finansowaniem.
W materiale wyjaśniamy również, kiedy można zastosować mechanizm safe harbour, jakie warunki trzeba spełnić oraz jakie obowiązki pozostają w zakresie TPR.
Środy z TP_transakcje_finansowe
Co warto zrobić już teraz?
Zebrać umowy i aneksy, zweryfikować salda kapitału w 2025 r., rozdzielić finansowanie udzielone i otrzymane oraz ustalić wartość transakcji jednorodnych.
Na podstawie zestawienia transakcji finansowych za 2025 r. możemy ustalić Państwa obowiązki w zakresie Local File i TPR oraz ocenić możliwość zastosowania mechanizmu safe harbour.
W przypadku pytań zapraszamy do kontaktu.
Agnieszka Plucińska
Partner | Doradca Podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca Podatkowy
PS. W kolejnym odcinku cyklu „Środy z TP”: Czego nie widać w rejestrze faktur, a może podlegać TP?
PS.2. Zapraszamy na szkolenie: Ceny transferowe bez strefy komfortu – bezpłatne szkolenie KBZ Law & Tax i KSSE: 22 września 2026 r. | godz. 10:00
 by KBZ Legal
NIS2/KSC – czy Państwa firma podlega nowym obowiązkom?
3 października 2026 r. upływa istotny termin dla przedsiębiorców objętych nowymi obowiązkami wynikającymi z KSC/NIS2. Podmioty spełniające ustawowe kryteria mogą być zobowiązane do dokonania wpisu do Wykazu KSC.
Nowe regulacje obejmują szeroki katalog przedsiębiorców, dlatego kluczowe jest ustalenie, czy Państwa organizacja podlega KSC/NIS2, czy kwalifikuje się jako podmiot kluczowy lub ważny oraz jakie obowiązki i terminy mają do niej zastosowanie.
Przedstawiamy przygotowany przez KBZ Law & Tax krótki przewodnik, w którym wyjaśniamy m.in.:
- kogo dotyczą nowe regulacje,
- kto powinien dokonać wpisu do Wykazu KSC do 3 października 2026 r.,
- jakie obowiązki wiążą się z KSC/NIS2,
- jakie konsekwencje może mieć niedostosowanie się do nowych wymogów
Wykaz KSC – nowe obowiązki przedsiębiorców
Jeżeli nie analizowali jeszcze Państwo tego zagadnienia, zapraszamy do kontaktu. W KBZ Law & Tax zweryfikujemy, czy Państwa organizacja podlega KSC/NIS2, ustalamy jej status, obowiązek i termin wpisu do Wykazu KSC oraz identyfikujemy dalsze obowiązki wynikające z nowych regulacji.
Zapraszamy do lektury i kontaktu.
Partner Zarządzający | Adwokat
Counsel | Radca Prawny
 by Dominika Dudek
KBZ HR Academy – rusza nowy cykl szkoleń online dla HR
KBZ Law & Tax zaprasza na KBZ HR Academy – nowy cykl bezpłatnych szkoleń online poświęconych aktualnym zmianom, ryzykom i wyzwaniom w obszarze prawa pracy, HR Compliance i Global Mobility.
Patronat nad cyklem objęła Regionalna Izba Gospodarcza w Katowicach, z którą wspólnie będziemy promować praktyczną wiedzę dotyczącą najważniejszych zmian i wyzwań w obszarze HR.
Cykl kierujemy do praktyków HR oraz osób odpowiedzialnych za zarządzanie organizacją i procesy pracownicze. Podczas każdego spotkania eksperci KBZ Law & Tax skoncentrują się na jednym konkretnym zagadnieniu, jego znaczeniu dla pracodawców oraz praktycznych rozwiązaniach, które warto wdrożyć w organizacji.
Jesienna edycja KBZ HR Academy obejmuje trzy spotkania:
- 24 września 2026 r. | godz. 10:00
Modele współpracy B2B pod lupą PIP – kluczowe ryzyka, praktyczne rekomendacje i wnioski z pierwszych interpretacji GIP
Prowadzący: Błażej Siedlich, Counsel, radca prawny
- 22 października 2026 r. | godz. 10:00
Mobbing i nierówne traktowanie w zatrudnieniu – co zmieniają nowe przepisy oraz jak powinien przygotować się dział HR
Prowadząca: dr Aneta Żuradzka, Senior Counsel, radca prawny
- 17 listopada 2026 r. | godz. 10:00
Zwolnienia grupowe i programy dobrowolnych odejść – jak bezpiecznie przygotować i przeprowadzić proces
Prowadząca: Maja Bojdoł, Counsel, radca prawny
Pierwsze spotkanie już 24 września 2026 r, podczas którego Błażej Siedlich, Counsel, radca prawny, omówi zmiany dotyczące kompetencji Państwowej Inspekcji Pracy i ich znaczenie dla stosowanych przez przedsiębiorców modeli współpracy B2B.
Udział w szkoleniach jest bezpłatny. Obowiązuje wcześniejsza rejestracja. Szczegółowe informacje o całym cyklu, program poszczególnych spotkań oraz formularze rejestracyjne dostępne są na stronie KBZ HR Academy.
PROGRAM I REJESTRACJA – KBZ HR ACADEMY
Zapraszamy do udziału w całym cyklu – każde spotkanie poświęcamy innemu, aktualnemu wyzwaniu HR, łącząc najważniejsze zmiany prawne z praktycznymi rekomendacjami dla pracodawców.
Senior Counsel | Radca Prawny
Head of Employment & GDPR Compliance
 by KBZ Legal
ŚRODY z TP | 54 dni do Local File | Zwolnienie krajowe – kiedy rzeczywiście można z niego skorzystać?
Szanowni Państwo,
W kolejnym odcinku cyklu „Środy z TP – Ceny transferowe w praktyce” przyglądamy się zwolnieniu krajowemu z obowiązku sporządzania Local File.
Obie strony transakcji mają siedzibę w Polsce? To dopiero początek.
Aby skorzystać ze zwolnienia, każda ze stron transakcji musi spełnić łącznie określone warunki – dotyczące m.in. rezydencji, zwolnień w podatkach dochodowych, korzystania ze zwolnienia dla dochodów z działalności w SSE lub objętej decyzją o wsparciu oraz straty podatkowej.
Co istotne, warunki należy potwierdzić odrębnie za 2025 r. i dla obu stron konkretnej transakcji. Opieranie się na danych z poprzedniego roku może prowadzić do błędnego zastosowania zwolnienia.
Brak Local File nie zawsze oznacza brak TPR
Po spełnieniu warunków zwolnienia krajowego nie trzeba sporządzać Local File dla danej transakcji. Jeżeli jednak jej wartość przekracza właściwy próg dokumentacyjny, transakcja nadal może podlegać wykazaniu w TPR.
Dlatego już teraz warto:
- potwierdzić rezydencję, wynik podatkowy i właściwe zwolnienia za 2025 r. dla obu stron;
- zweryfikować te informacje z zeznaniami podatkowymi oraz dokumentami dotyczącymi SSE lub decyzji o wsparciu;
- ustalić odrębnie obowiązek przygotowania Local File i raportowania w TPR.
Do terminu sporządzenia Local File pozostały 54 dni.
Artykuł dostępny pod linkiem: Środy z TP – ceny transferowe w praktyce
Jak możemy pomóc?
Zweryfikujemy Państwa krajowe transakcje z podmiotami powiązanymi pod kątem obowiązków TP – sprawdzimy warunki zwolnienia po obu stronach i wskażemy, które transakcje wymagają przygotowania Local File, a które wyłącznie raportowania w TPR.
Zapraszamy do kontaktu:
Agnieszka Plucińska
Partner | Doradca Podatkowy
Jakub Włosek-Buczyński
Counsel | Doradca Podatkowy
PS. W kolejnym odcinku cyklu „Środy z TP”: Pożyczka to nie tylko odsetki. Jak analizować transakcje finansowe?
PS.2. Zapraszamy na szkolenie: Ceny transferowe bez strefy komfortu – bezpłatne szkolenie KBZ Law & Tax i KSSE: 22 września 2026 r. | godz. 10:00